

Relatório Semanal do KuCoin Ventures: Aumento da inflação e dos preços do petróleo elevam as expectativas de aumento das taxas, enquanto os fluxos de ETFs de cripto divergem e a integração da infraestrutura TradFi-com cripto acelera
1. Principais destaques do mercado semanal
TradFi e Crypto continuam a convergir: Regras, ativos e infraestrutura de crédito avançam em paralelo
Esta semana, a convergência entre a finança tradicional e a criptocontinuou se expandindo da camada de produtos para a infraestrutura financeira mais ampla. O projeto de lei de estrutura do mercado de cripto dos EUA, o CLARITY Act, entrou em uma nova fase processual; a Nasdaq anunciou um investimento proposto de US$ 100 milhões na empresa-mãe da Kraken, a Payward, enquanto avança continuamente na infraestrutura de ações tokenizadas; e a Tether parceriou-se com a gestora de ativos britânica Fasanara Capital para lançar o fundo de crédito privado StableFund. Embora esses desenvolvimentos pareçam separados, eles correspondem a três camadas-chave da finança on-chain — regras, ativos e crédito — e sugerem que a atenção da indústria está gradualmente se deslocando de “como os ativos são emitidos e negociados” para uma infraestrutura de mercado financeiro mais completa.
Em 10 de setembro, a Nasdaq Ventures anunciou um investimento proposto de US$ 100 milhões na empresa-mãe da Kraken, a Payward, aprofundando ainda mais a parceria de equity tokenizado iniciada pelas duas partes em março deste ano. A parceria continuará avançando a integração dos Nasdaq Equity Tokens, ou NETs, com o ecossistema xStocks da Payward, enquanto a Payward também adotará a tecnologia de monitoramento de mercado da Nasdaq. A Nasdaq espera que os NETs sejam lançados no segundo trimestre de 2027, com a próxima fase da cooperação também abrangendo a distribuição global, negociação e processamento e liquidação pós-negociação de equities tokenizadas.
Muitos produtos existentes de equidade tokenizada concentraram-se principalmente em criar uma representação on-chain do preço do ativo subjacente. Os NETs da Nasdaq, em contraste, dão maior ênfase à preservação dos direitos e proteções existentes dos emissores e investidores, conectando mercados tradicionais regulamentados a ambientes de negociação on-chain. A Nasdaq também traz capacidades dos mercados de capital tradicionais em áreas como vigilância de mercado, governança e processamento e liquidação pós-negociação.
Enquanto isso, as stablecoins também estão avançando ainda mais nos mercados de crédito tradicionais. Em 9 de setembro, a Tether e a Fasanara Capital anunciaram o lançamento do StableFund, um fundo privado de crédito perpetuo respaldado por um capital inicial combinado de US$ 400 milhões das duas partes, com planos de atrair até US$ 3 bilhões em capital institucional adicional de terceiros. A Fasanara será responsável pela gestão de investimentos, alocando capital para crédito lastreado em ativos de curto prazo por meio de sua rede de empréstimos fintech que abrange mais de 60 países. A Tether, por sua vez, atuará como co-patrocinadora, originadora de oportunidades de financiamento e consultora, identificando oportunidades de financiamento relacionadas ao USDT e fornecendo infraestrutura de stablecoin para entradas e saídas de capital, gestão de tesouraria e liquidação.
Isso sugere que os casos de uso de stablecoins estão se expandindo além de pagamentos e negociação para alocação de capital e a cadeia de valor de crédito mais ampla. Historicamente, as stablecoins abordaram principalmente o problema de mover dinheiro mais rapidamente e com menor atrito entre plataformas e fronteiras. O StableFund representa uma tentativa de integrar mais profundamente essas capacidades de liquidação em processos de captação de crédito privado, empréstimos e gestão de tesouraria. Também reflete os esforços contínuos da Tether para conectar sua rede de stablecoins, canais de financiamento e capacidades de liquidação transfronteiriça com ativos de crédito do mundo real.
Em conjunto, esses desenvolvimentos sugerem que o foco dentro de RWA e finanças on-chain está se ampliando além dos projetos de tokenização, rumo à emissão e registro, negociação e liquidez, liquidação, crédito e à infraestrutura intermediária que conecta a finança tradicional aos mercados on-chain. Projetos que conseguirem integrar-se genuinamente aos fluxos de trabalho operacionais das instituições financeiras existentes e demonstrarem melhorias mensuráveis na eficiência de capital, eficiência de distribuição ou eficiência de liquidação podem acabar sendo mais importantes de acompanhar do que a própria narrativa da “tokenização de ativos”.
2. Sinais de Mercado Selecionados Semanalmente
Inflação e preços do petróleo revivem expectativas de aumento da taxa em setembro, rendimento do Tesouro de 10 anos se aproxima de 5%, ações dos EUA recuam das máximas e os fluxos de ETFs de cripto permanecem estruturalmente divergentes
Os dados de inflação dos EUA para agosto renovaram as expectativas do mercado quanto a um aumento da taxa em setembro. O PPI subiu 0,4% na base mensal e 5,4% na base anual, com os custos de energia como principal motor. O CPI aumentou posteriormente 0,4% na base mensal e 3,4% na base anual, enquanto o CPI subjacente subiu 0,3% na base mensal e 2,4% na base anual. Juntamente com a renovação das tensões no Oriente Médio, que impulsionaram o petróleo bruto de volta acima de US$ 100 por barril, os mercados tornaram-se cada vez mais preocupados com a possibilidade de que custos energéticos mais altos continuem a se refletir nos preços de bens, transporte e serviços.
Até o final da semana, a ferramenta CME FedWatch mostrou que os mercados estavam precificando uma probabilidade de aproximadamente 86,5% de um aumento de 25 pontos-base na taxa do Fed em setembro, um aumento acentuado em relação aos cerca de 30% uma semana antes. Ao mesmo tempo, o rendimento do título do Tesouro dos EUA a 10 anos aproximou-se brevemente de 5%, atingindo seu nível mais alto desde 2023. A discordância entre os mercados sobre se o Fed aumentará as taxas em setembro diminuiu consideravelmente, com a atenção agora se deslocando para se mais aperto pode seguir após o aumento inicial.
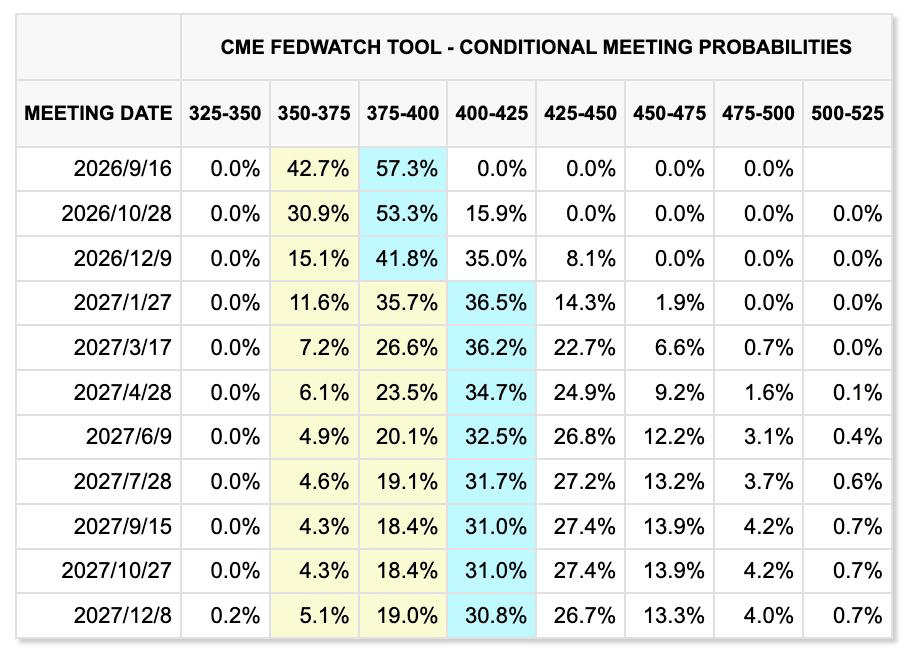
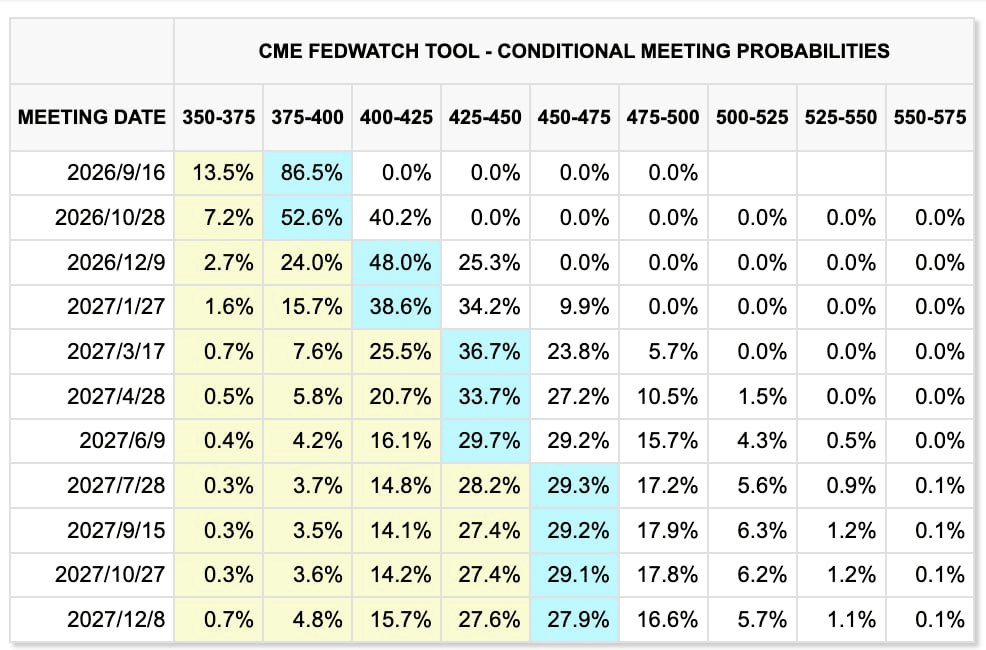
Variações nos preços de mercado nas últimas duas semanas (esquerda: semana anterior; direita: semana atual)
Ferramenta CME FedWatch
O argumento para aumentos consecutivos de taxas, no entanto, é menos claro do que o argumento para um único aumento em setembro. Por um lado, o emprego não agrícola nos EUA aumentou em aproximadamente 162.000 em agosto, sugerindo que o mercado de trabalho não se enfraqueceu materialmente. Por outro lado, o crescimento salarial não apresenta os sinais típicos de superaquecimento, enquanto a dívida federal dos EUA já ultrapassou US$ 40 trilhões e os rendimentos de longo prazo elevados estão, por si só, apertando as condições de financiamento para empresas e famílias.
O financiamento por dívida substancial necessário para a expansão de data centers de IA amplifica ainda mais a pressão que as taxas de juros elevadas exercem sobre o fluxo de caixa e os retornos sobre o investimento em ativos fixos das empresas de tecnologia. Um aumento da taxa em setembro tornou-se, portanto, um cenário de alta probabilidade, mas se o Fed entrará em um ciclo de aperto sustentado ainda dependerá de os preços do petróleo, o emprego e a inflação subjacente permanecerem persistentemente fortes.
As tensões no Oriente Médio estão adicionando mais pressão inflacionária. Forças houthis atacaram instalações energéticas da Arábia Saudita, o transporte pelo Estreito de Ormuz permaneceu restrito e o pipeline Leste-Oeste da Arábia Saudita—usado para contornar o Estreito—também foi interrompido após um ataque com drone, aumentando as preocupações com interrupções adicionais na oferta.
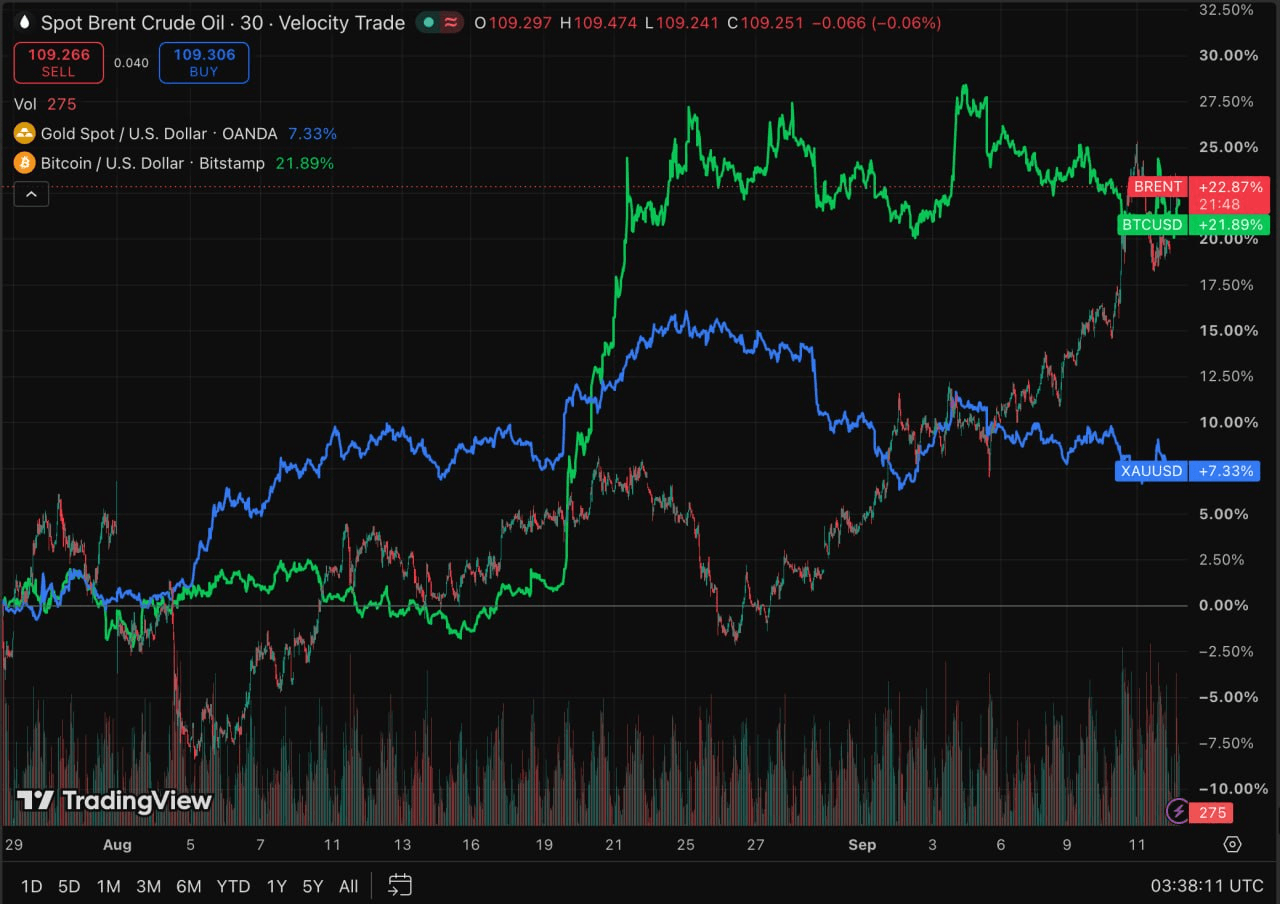
O petróleo Brent subiu aproximadamente 8%–9% na semana passada e se aproximou brevemente de US$ 110 por barril, enquanto o WTI também voltou a ficar acima de US$ 100. As negociações entre o Irã e os estados do Golfo sobre o Estreito de Ormuz, originalmente agendadas para 14 de setembro, foram adiadas, sugerindo que o premium de risco geopolítico é pouco provável de desaparecer rapidamente no curto prazo.
O ouro, entretanto, continuou a ser negociado entre os riscos elevados de inflação e as altas taxas de juros reais. O ouro a vista recuperou-se para cerca de US$ 4.363 por onça na sexta-feira, mas ainda caiu aproximadamente 1,5% ao longo da semana. Os riscos fiscais, geopolíticos e de inflação continuam a fornecer suporte de médio a longo prazo. No entanto, com o rendimento do Tesouro a 10 anos se aproximando de 5%, o custo de oportunidade de manter um ativo sem rendimento aumentou significativamente, permitindo que a pressão das taxas de curto prazo retomasse a liderança.
TradingView
As ações dos EUA caíram no geral na semana passada, com o S&P 500, Nasdaq e Dow caindo aproximadamente 0,8%, 0,7% e 1,6%, respectivamente. O aumento dos preços do petróleo e das taxas de longo prazo pressionaram as avaliações, mas os resultados corporativos continuaram a fornecer suporte, evitando uma venda mais ampla em ativos de risco.
O setor de IA também enfrentou um novo risco impulsionado pelo sentimento. No fim de semana, líderes da Anthropic, OpenAI e xAI expressaram incomumente apoio à desaceleração do ritmo de desenvolvimento de modelos de ponta, gerando preocupações sobre a taxa futura de crescimento do investimento em computação de IA. Nesta fase, o impacto permanece principalmente baseado em expectativas. Apenas se esses sinais se traduzirem em lançamentos de modelos atrasados ou orientações mais baixas para gastos com capital é que eles afetariam materialmente a demanda por GPUs, HBM, servidores e infraestrutura relacionada. Contudo, como os mercados japonês e sul-coreano têm exposição relativamente alta à cadeia de suprimentos de hardware de IA, mudanças na política e nas expectativas do setor podem amplificar a volatilidade de curto prazo em empresas como Samsung Electronics, SK Hynix e SoftBank.
Criptoativos e ETFs: ETFs de BTC retornam a saídas sustentadas, enquanto o ETH mantém uma vantagem relativa de financiamento
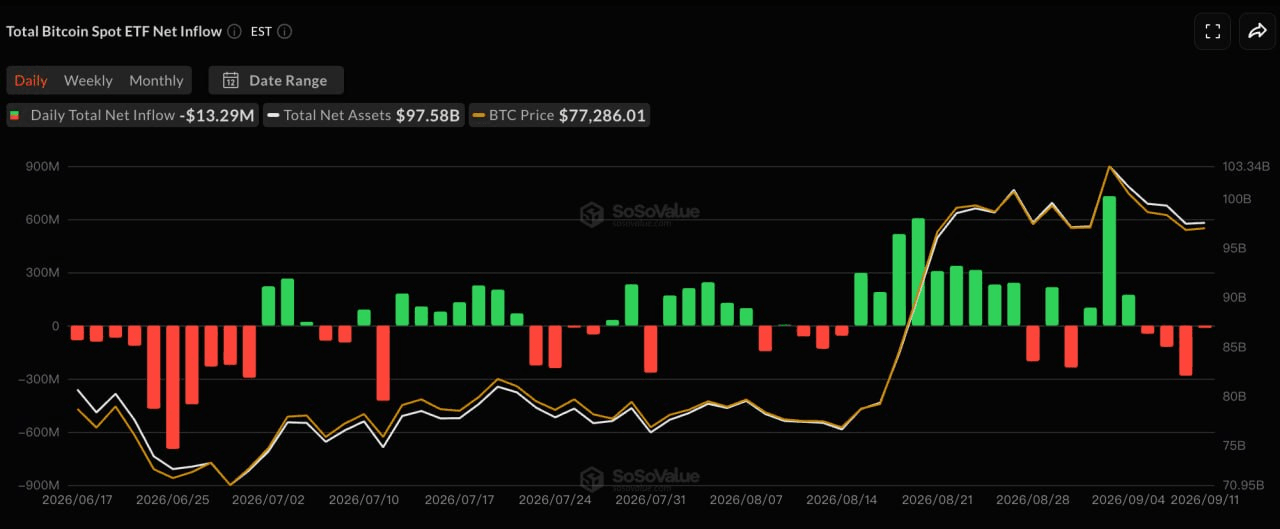
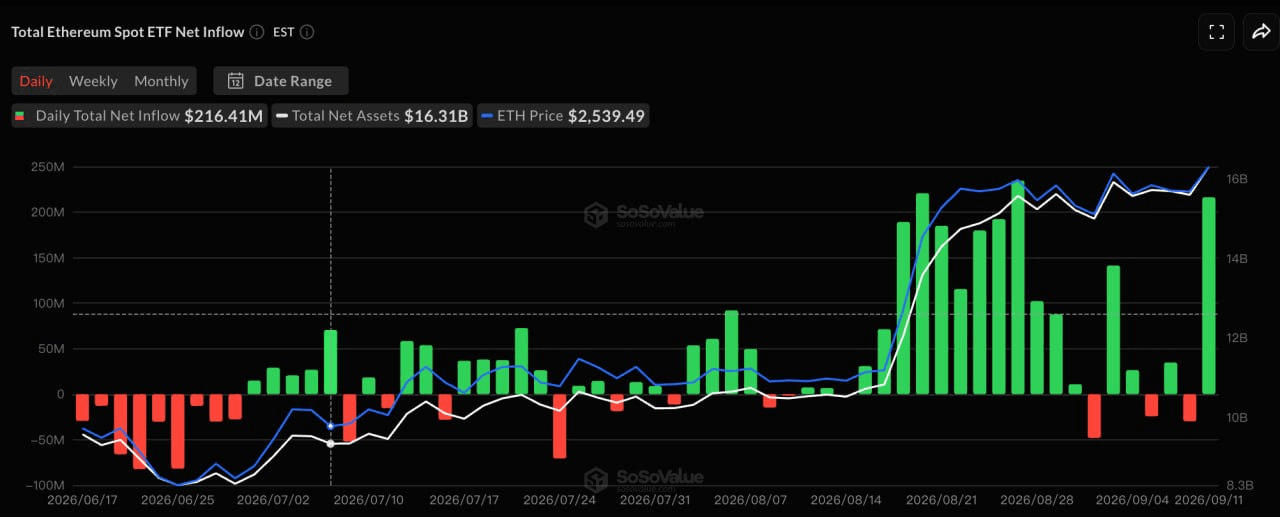
O mercado de criptomoedas enfrentou pressão na semana passada. O BTC caiu de cerca de US$ 80.000 no início da semana para aproximadamente US$ 77.000, registrando uma queda de cerca de 3%–4% durante a semana. O ETH permaneceu principalmente na faixa de US$ 2.450–US$ 2.550 e continuou a superar o BTC em termos relativos.
O aumento simultâneo nos preços do petróleo, na inflação e nos rendimentos dos títulos do Tesouro dos EUA aumentou novamente o custo efetivo de financiamento em dólar para criptoativos, embora a resiliência relativa do ETH continuasse apoiada pelos fluxos de entrada dos ETFs.
SoSoValue
De acordo com o SoSoValue, com os mercados norte-americanos fechados para o Dia do Trabalho em 7 de setembro, os ETFs de BTC à vista nos EUA registraram aproximadamente US$ 463 milhões em saídas líquidas nas quatro sessões de negociação de 8 a 11 de setembro, encerrando uma sequência de três semanas de entradas líquidas. ARKB e GBTC registraram aproximadamente US$ 234 milhões e US$ 129 milhões em saídas líquidas, respectivamente, enquanto IBIT e FBTC também se tornaram negativos.
Os ETFs de ETH, por outro lado, registraram aproximadamente US$ 197 milhões em entradas líquidas no mesmo período, marcando a quarta semana consecutiva positiva. Em 11 de setembro apenas, os ETFs de ETH tiveram aproximadamente US$ 216 milhões em entradas líquidas, liderados principalmente pelo ETHA da BlackRock, que superou amplamente os resgates das sessões anteriores.
A divergência entre os fluxos dos ETFs de BTC e ETH novamente sugere que o capital institucional não está saindo amplamente do mercado de criptomoedas, mas continua a realocar-se entre principais ativos. A demanda relativa por ETH continua a melhorar, mas a oferta total de stablecoins não aumentou materialmente em paralelo. O ambiente atual, portanto, parece mais uma rotação institucional estrutural do que o início de um novo ciclo de liquidez abrangente no mercado de criptomoedas.
Stablecoins: A capitalização de mercado total permanece estável enquanto o USDe se expande em um cenário de liquidez nova limitada
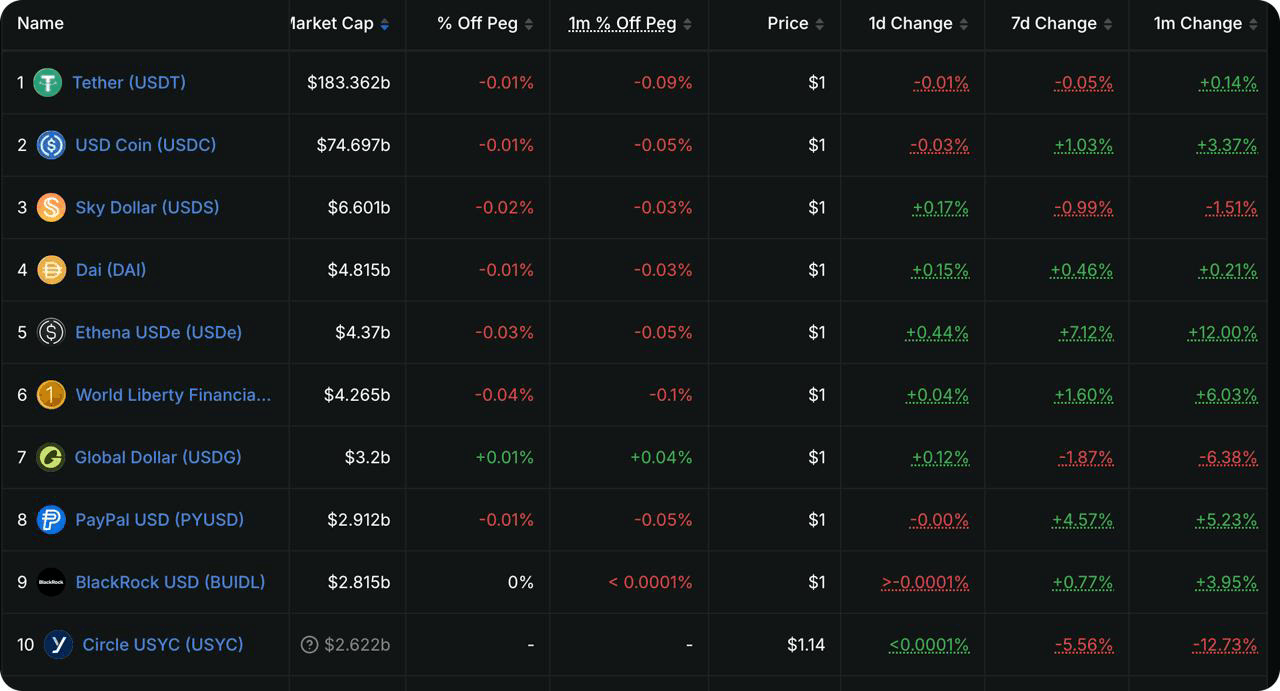
DeFiLlama
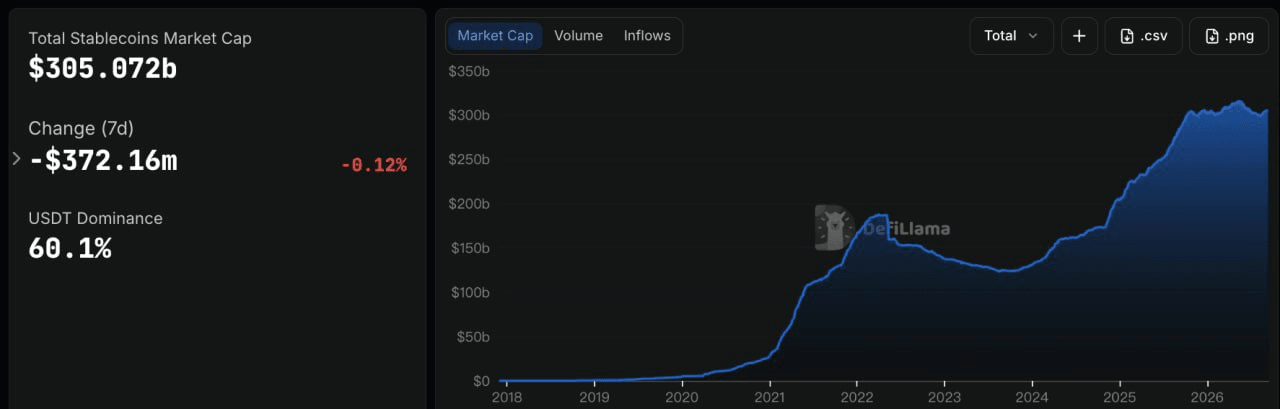
Os dados da DeFiLlama mostraram que a capitalização de mercado total de stablecoins ficou em aproximadamente US$ 305,1 bilhões, praticamente inalterada nos últimos sete dias, com uma leve queda de cerca de 0,12%. A participação de mercado do USDT ficou em torno de 60,1%. Isso sugere que a recente recuperação na oferta de stablecoins temporariamente estagnou, enquanto as mudanças nos fluxos de ETF ainda não se traduziram em expansão ampla da liquidez em dólar on-chain.
Entre as 10 principais stablecoins, o USDT permaneceu basicamente estável, enquanto o USDC caiu aproximadamente 0,39% durante a semana. O USDS e o PYUSD caíram cerca de 2,8% e 2,7%, respectivamente. A variação mais notável foi o USDe, que aumentou aproximadamente 6,5% durante a semana, chegando a cerca de US$ 4,6 bilhões. O USD1 e o USDG também registraram crescimento modesto. A expansão do USDe está alinhada com uma recuperação na demanda por produtos que geram rendimento, com os rendimentos relacionados ao sUSDe ainda em torno de 4,5%, incentivando algum capital a aumentar a exposição a dólares sintéticos geradores de rendimento.
Em geral, o mercado de stablecoins permanece dominado por rotação entre produtos individuais, em vez de expansão agregada significativa. Produtos que geram rendimento, como USDe, estão atraindo capital adicional, enquanto principais stablecoins, como USDC, contraíram levemente, indicando que a base de liquidez em dólar on-chain ainda não entrou em uma nova fase de expansão ampla.
Principais eventos para acompanhar esta semana
Os mercados focarão na reunião de política do Federal Reserve em setembro, na decisão de política do Banco do Japão e nos desenvolvimentos ao redor do Estreito de Hormuz. Com a probabilidade de um aumento de juros em setembro já precificada acima de 80%, as orientações do FOMC sobre a trajetória da política para o restante do ano podem ter maior impacto sobre ativos de risco do que o próprio aumento de juros.
-
16 de setembro: Os EUA divulgam as vendas no varejo de agosto. Com as expectativas de aumento das taxas subindo acentuadamente, os dados ajudarão a avaliar se os preços mais altos do petróleo e as taxas de juros estão começando a pesar sobre a demanda dos consumidores.
-
17 de setembro: O Federal Reserve anuncia sua decisão de taxa do FOMC, seguida por uma coletiva de imprensa de Warsh. Os mercados atribuem atualmente uma probabilidade aproximada de 86% a um aumento de 25 pontos-base na taxa. A atenção passará de se o Fed aumentará a taxa para o dot plot, a possibilidade de aperto adicional mais tarde neste ano e a avaliação de Warsh sobre os preços do petróleo e os rendimentos de títulos do Tesouro a longo prazo.
-
18 de setembro: O Banco do Japão anuncia sua decisão de política. Os mercados esperam amplamente um aumento de 25 pontos-base para 1,25%. Se o BOJ sinalizar uma normalização mais rápida da política, um iene mais forte e fluxos de capital de volta para o Japão podem further disruptar as operações de carry global e criar pressão de liquidez para ações de tecnologia e criptoativos.
-
Geopolítica: As negociações entre o Irã e os estados do Golfo sobre o Estreito de Ormuz, originalmente agendadas para 14 de setembro, foram adiadas sem nova data anunciada. Com o petróleo bruto novamente negociando acima de US$ 100 por barril, avanços nas negociações poderão afetar diretamente as expectativas de inflação global e a precificação subsequente da política do Fed.
Fundo de Captação no Mercado PrimárioAssista: As exchanges tradicionais aumentam a exposição à tokenização enquanto a infraestrutura de pagamentos em stablecoins continua a atrair capital
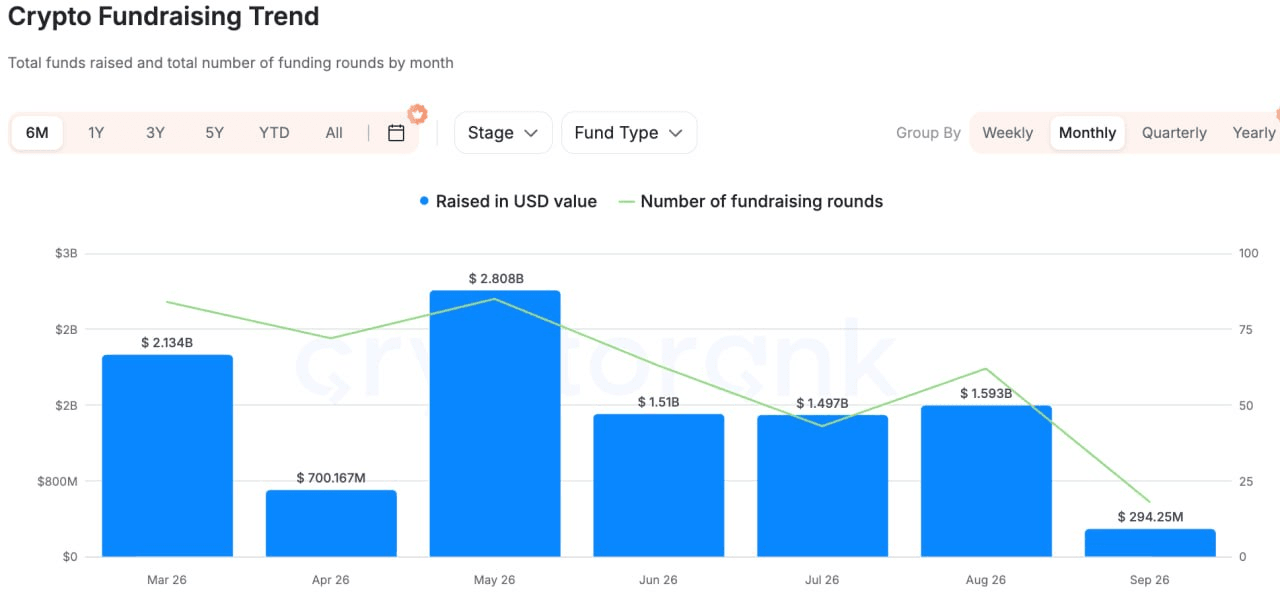
CryptoRank
Com base em amplos dados de financiamento da CryptoRank, DeFiLlama e outras fontes, a atividade de financiamento no mercado privado melhorou em relação à semana anterior, mas o capital permaneceu concentrado em tokenização, pagamentos em stablecoins e infraestrutura institucional, e não em aplicações on-chain generalizadas.
Uma das transações mais representativas foi o investimento estratégico de US$ 100 milhões da Nasdaq Ventures na Payward, empresa-mãe da Kraken. As duas partes planejam expandir a cooperação em torno de negociação, distribuição e infraestrutura pós-negociação para ações tokenizadas, enquanto a Kraken também adotará a tecnologia de monitoramento de mercado da Nasdaq. A importância do acordo vai além de um simples investimento em equity em uma exchange de criptoativos. Reflete uma bolsa de valores tradicional entrando diretamente na infraestrutura de tokenização, sugerindo que a competição entre TradFi e Crypto está mudando de se os ativos se movem on-chain para a integração de sistemas de negociação, liquidez, monitoramento e liquidação.
Em pagamentos em stablecoins, a Latitude levantou uma rodada Series A de US$ 35 milhões, liderada pela Oak HC/FT, com participação da NEA, Coinbase Ventures e outras. A plataforma conecta stablecoins a contas bancárias, carteiras móveis e redes de pagamento locais em múltiplas jurisdições. Sua proposta de valor central reside em resolver o “último quilômetro” entre dólares on-chain, pagamentos do mundo real e liquidação em moeda local.
Em AI+Crypto, a Agentum arrecadou US$ 7 milhões para construir infraestrutura de identidade, custódia, reputação e liquidação on-chain para atividades comerciais realizadas por agentes de IA. Em comparação com narrativas anteriores, mais generalizadas, sobre Agentes de IA, o capital está cada vez mais favorecendo infraestrutura que aborda pagamento, execução confiável e liquidação.
Em geral, o mercado privado continua a refletir a mesma tendência mais ampla: instituições financeiras tradicionais estão migrando diretamente para infraestruturas de negociação de tokenização; o investimento em stablecoins está se deslocando da emissão em direção a pagamentos transfronteiriços e redes locais; e o capital AI+Crypto está cada vez mais concentrado em ferramentas subjacentes que suportam transações e liquidações reais. Protocolos de propósito geral sem usuários significativos, receita ou canais de distribuição continuam enfrentando um ambiente de financiamento mais cauteloso.
Disclaimer: Esta informação geral de mercado, possivelmente proveniente de fontes terceirizadas, comerciais ou patrocinadas, não constitui aconselhamento jurídico, de conformidade, financeiro ou de investimento, nem uma oferta, solicitação ou garantia. Não fazemos representações ou garantias expressas ou implícitas quanto à sua precisão, completude ou confiabilidade, e isentamos-nos de qualquer responsabilidade por perdas decorrentes. Investimentos/operações envolvem riscos; desempenho passado não garante resultados futuros. Os usuários devem pesquisar, julgar com prudência e assumir total responsabilidade. Consulte conselheiros profissionais em direito, impostos ou finanças, se necessário.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.