

Relatório Semanal da KuCoin Ventures: A segurança cripto enfrenta novos desafios, taxas elevadas e saídas de capital pressionam os mercados
1. Destaques Semanais do Mercado
Incidente na cadeia de suprimentos do Ledger e crescentes preocupações com IA e quântica elevam o padrão para a infraestrutura de segurança de criptomoedas
Na semana passada, os prejuízos sofridos por usuários da Ledger, a descoberta assistida por IA de uma vulnerabilidade de longa data no XRP Ledger e as discussões sobre a transição do Starknet em direção à resistência quântica trouxeram a segurança cripto de volta ao Spotlight. Esses desenvolvimentos abrangem hardware, código e criptografia, mas apontam para um desafio comum: a segurança precisa acompanhar as ferramentas de ataque em evolução, e até mesmo defesas que funcionaram no passado precisam ser continuamente testadas.
O incidente da Ledger expôs riscos na cadeia de suprimentos de carteiras de hardware. Em 9 de outubro, vários usuários da Ledger relataram que ativos haviam sido transferidos de suas carteiras sem autorização, com perdas totalizando aproximadamente US$ 93,2 milhões. Os relatos estavam concentrados entre usuários que haviam comprado dispositivos por meio do revendedor sudeste-asiático CryptoBilis, levantando preocupações sobre manipulação durante a distribuição. A Ledger lançou posteriormente uma investigação e confirmou a presença de um implante de hardware não autorizado em um dispositivo afetado. A CryptoBilis suspendeu todas as vendas de carteiras de hardware, enquanto o escopo completo do incidente permanece sob investigação. A descoberta deslocou a atenção para a cadeia de suprimentos: os dispositivos haviam sido manipulados antes de chegarem aos usuários?
O incidente traz para um foco mais nítido a confiabilidade do próprio dispositivo. Carteiras de hardware podem isolar chaves privadas de ambientes cotidianos conectados à internet, mas os usuários ainda dependem da integridade de toda a cadeia — desde a fabricação e o transporte até a distribuição e a inicialização. Se um dispositivo for comprometido antes da entrega, usá-lo offline posteriormente não pode desfazer esse comprometimento. Para fabricantes de carteiras e compradores institucionais, resistência a adulterações, controles de distribuição e rastreabilidade de entrega fazem parte da segurança de ativos.
Enquanto isso, a IA está mudando a eficiência com que vulnerabilidades podem ser descobertas. Em 9 de outubro, o XRP Ledger, a blockchain associada à Ripple, divulgou uma vulnerabilidade no mecanismo de pagamento que permaneceu não detectada por aproximadamente uma década, identificada com a ajuda das ferramentas de IA da Veria Labs. Uma transação especialmente criada poderia acionar um estouro de inteiro, teoricamente criando aproximadamente 18,45 trilhões de XRP gastáveis em uma única instância. Uma correção de emergência foi implementada em 25 de setembro, e a equipe relatou não haver evidências de exploração em redes públicas.
A computação quântica está ampliando o debate sobre segurança para a criptografia subjacente. Em 7 de outubro, a Europol publicou um relatório identificando chaves de carteira como um ponto principal de exposição e recomendando planejamento antecipado para a migração para a criptografia pós-quântica. A chegada de ataques suficientemente capazes permanece incerta, mas atualizar sistemas e coordenar redes exigirá anos de preparação. Na mesma semana, a discussão de Justin Drake sobre o “modo bunker” enfatizou reduzir a exposição de chaves públicas e preparar defesas antecipadamente, enquanto alertava contra migrações apressadas. A descoberta de vulnerabilidades assistida por IA já possui exemplos concretos; o potencial da IA para acelerar avanços matemáticos é agora outra variável que atrai a atenção dos pesquisadores.
Starknet também trouxe a resistência quântica para a competição entre redes blockchain. Em 8 de outubro, o projeto afirmou estar considerando se tornar uma Layer 1 independente, com o objetivo de alcançar resistência quântica total até 2027. No entanto, para um projeto-chave bem financiado que já gerou altas expectativas para escalonamento ZK, a adoção permanece bem atrás das principais redes Layer 2. Em 12 de outubro, Starknet registrou aproximadamente 4.100 endereços ativos em 24 horas, em comparação com cerca de 300.000 na Base e 110.000 na Arbitrum — uma lacuna de dezenas de vezes. Seu apoio financeiro e reputação técnica ainda não se traduziram em uso comparável. Nesse contexto, a resistência quântica também oferece um possível caminho para um novo crescimento: à medida que a diferenciação no escalonamento se torna mais difícil, a segurança pode fornecer uma nova base para a competição. Se Starknet conseguir transformar suas vantagens criptográficas em um motivo para os usuários continuarem retornando permanece uma questão em aberto.
Os desenvolvimentos da semana passada abrangeram cadeias de suprimento de carteiras de hardware, vulnerabilidades de software e criptografia fundamental, trazendo maior atenção e escrutínio à segurança em toda a indústria. À medida que as ferramentas de ataque evoluem, a velocidade com que os projetos descobrem vulnerabilidades, implementam correções e atualizam protocolos se tornará parte de sua força competitiva. A resistência quântica ganhou tração como narrativa de mercado. O próximo desafio é quem conseguirá transformá-la em capacidades de segurança práticas com adoção comercial real.
2. Sinais de Mercado Selecionados Semanalmente
O Fed sinaliza uma pausa, aliviando as expectativas de aumento de taxas no curto prazo, enquanto os rendimentos de longo prazo elevados e os riscos no Oriente Médio continuam a afetar a aversão ao risco; as saídas dos ETFs de criptoacessos aceleram
As expectativas quanto à política do Fed mudaram ainda mais na semana passada em direção a “uma pausa de curto prazo, mantendo espaço para um aperto adicional ainda este ano”. Os minutos da reunião do FOMC de setembro mostraram desacordo interno claro sobre o ritmo de aperto adicional após o Fed elevar as taxas para 3,75%–4,00%. Waller afirmou posteriormente que a inflação ainda pode exigir aperto adicional da política, mas que os aumentos de taxas não precisam ocorrer consecutivamente, proporcionando maior espaço para o Fed pausar em outubro.
A Ferramenta CME FedWatch mostrou que os mercados estavam precificando apenas cerca de 17% de probabilidade de outro aumento de 25 pontos-base em outubro, enquanto a probabilidade de pelo menos mais um aumento até o final do ano permaneceu em aproximadamente 86%. Em outras palavras, o foco do mercado passou de “se o Fed aumentará consecutivamente” para “quanto tempo será adiado o próximo aumento”. O caminho atual aponta cada vez mais para o Fed usar outubro para avaliar os dados recebidos, preservando espaço para agir novamente em dezembro.
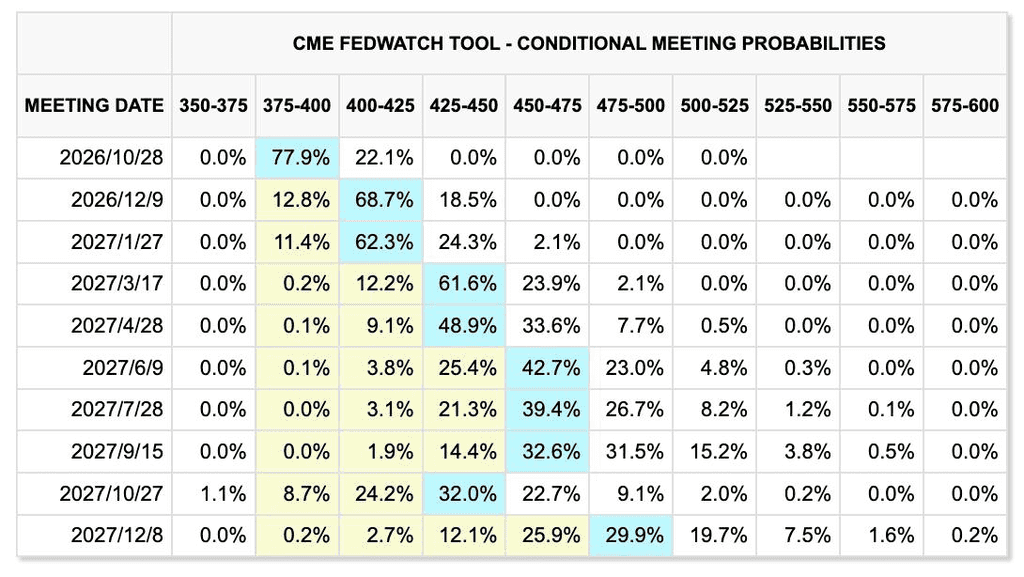
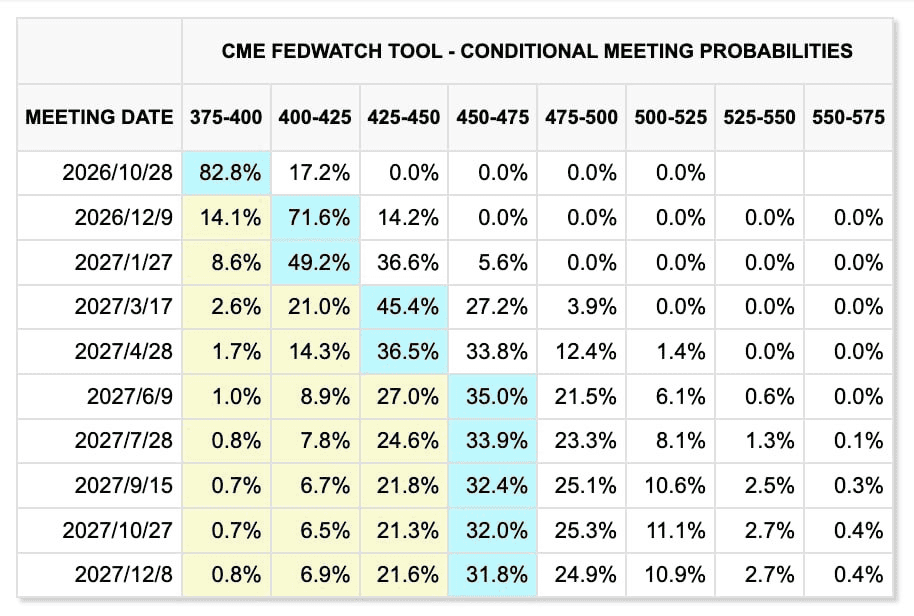
Variações nos preços de mercado nas últimas duas semanas (semana anterior mostrada primeiro, semana atual em segundo)
CME FedWatchTool
A suavização das expectativas para um aperto de política de curto prazo não reduziu materialmente a pressão sobre o financiamento de longo prazo. A taxa do Treasury dos EUA a 10 anos subiu para cerca de um máximo de 24 anos durante a semana, antes de recuar para aproximadamente 5,26%, ainda um nível historicamente elevado. A alta dívida governamental, a demanda por financiamento corporativo e os gastos em capital sustentados associados à expansão de centros de dados de IA estão elevando conjuntamente os custos de financiamento de longo prazo. Mesmo que o Fed pausar os aumentos de taxas, isso não significa necessariamente que as condições financeiras se afrouxaram significativamente.
As ações dos EUA permaneceram relativamente resilientes apesar do ambiente de juros elevados. O S&P 500 e o Nasdaq ambos subiram aproximadamente 0,6% durante a semana e atingiram novas altas no início do período, embora a volatilidade dentro do setor de tecnologia tenha aumentado significativamente. Na quinta-feira, as preocupações sobre a lucratividade da IA se intensificaram, fazendo as ações de semicondutores caírem cerca de 4% em uma única sessão, com Nvidia, Intel, Oracle e outras sob pressão. Um catalisador foi o novo escrutínio sobre as perspectivas de receita da OpenAI, seu financiamento por dívida e os retornos sobre o investimento em infraestrutura de IA. Isso reflete uma mudança mais ampla no mercado de IA, passando da pergunta sobre a existência da demanda para a avaliação de se a receita e o fluxo de caixa podem, finalmente, justificar investimentos de capital massivos.
Os riscos no Oriente Médio aumentaram significativamente ao longo do fim de semana. O Aeroporto Internacional de Riade foi atacado repetidamente dentro de uma única semana. O ataque de 10 de outubro matou pelo menos 12 pessoas e feriu mais de 300, tornando-se um dos ataques mais graves na Arábia Saudita em mais de uma década. Trump também disse que os EUA poderiam participar de ações militares da Arábia Saudita contra os houthis, aumentando o risco de que o conflito no Iêmen se espalhe ainda mais para o território saudita e para a segurança da aviação regional.
O petróleo Brent subiu aproximadamente 2,4% na semana passada para US$ 104,7 por barril, enquanto o WTI ganhou cerca de 0,8% para US$ 91,9. O avanço nas negociações entre EUA e Irã e o aumento na oferta de diesel russo reduziram temporariamente o premium de risco geopolítico durante a semana, mas o ataque ao aeroporto de Riade renovou preocupações sobre interrupções na oferta e no transporte. Os preços do petróleo provavelmente permanecerão voláteis no curto prazo e continuarão a influenciar as expectativas de inflação e a precificação da política do Fed.
O ouro, entretanto, encerrou uma sequência de duas semanas de baixas, com os preços à vista subindo aproximadamente 1,3% durante a semana, para US$ 4.194 por onça. O ouro caiu para o menor nível em dois meses no meio da semana, à medida que o dólar e os rendimentos dos títulos do Tesouro subiram, antes de se recuperar quando os rendimentos de longo prazo se suavizaram e a compra em quedas retornou. Riscos fiscais e geopolíticos continuam a apoiar o ouro, mas os rendimentos dos títulos do Tesouro em torno de 5% permanecem como uma restrição significativa para novas altas.
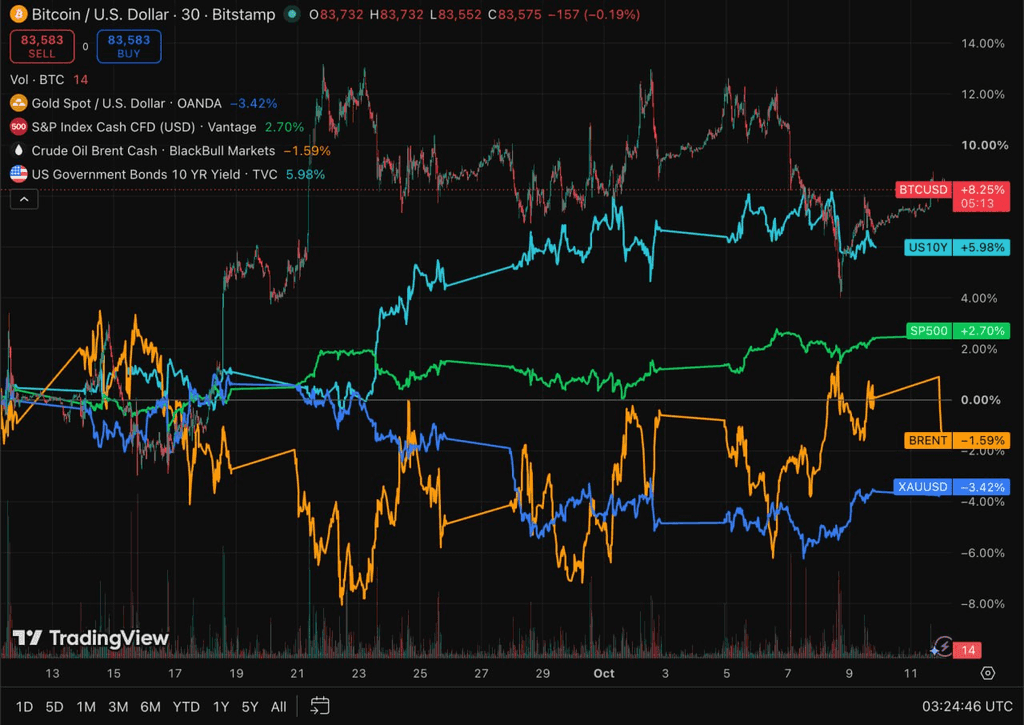
TradingView
Criptoativos e ETFs: ETFs de BTC e ETH apresentam saídas pesadas simultâneas à medida que os fluxos institucionais mudam de rotação para redução mais ampla de risco
O mercado de criptomoedas apresentou desempenho significativamente inferior ao das ações norte-americanas na semana passada. O BTC caiu de cerca de US$ 86.000 no início da semana para aproximadamente US$ 82.000–US$ 83.000, enquanto o ETH caiu de cerca de US$ 2.700 para aproximadamente US$ 2.500, registrando uma queda notablemente maior que a do BTC. Os rendimentos elevados dos títulos do Tesouro a longo prazo, um dólar norte-americano relativamente forte e os riscos geopolíticos recorrentes no Oriente Médio pesaram conjuntamente sobre as valorações de ativos de alta volatilidade.
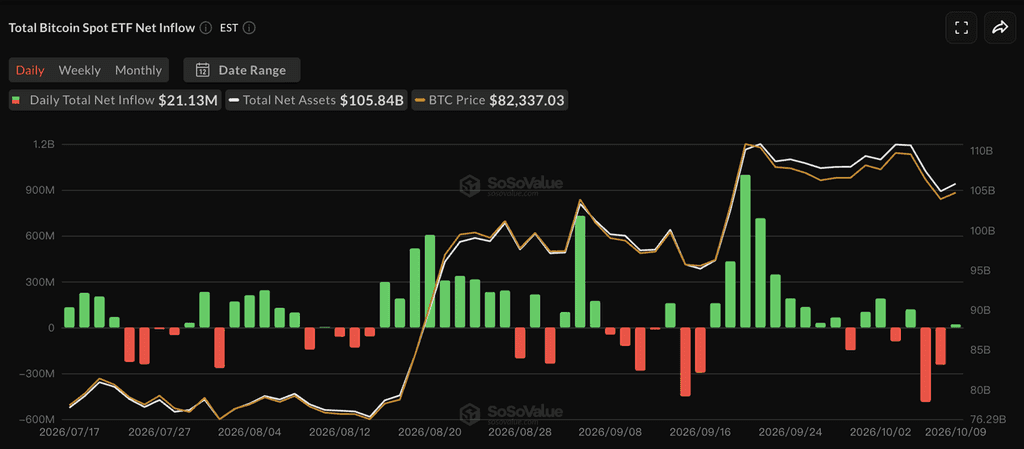
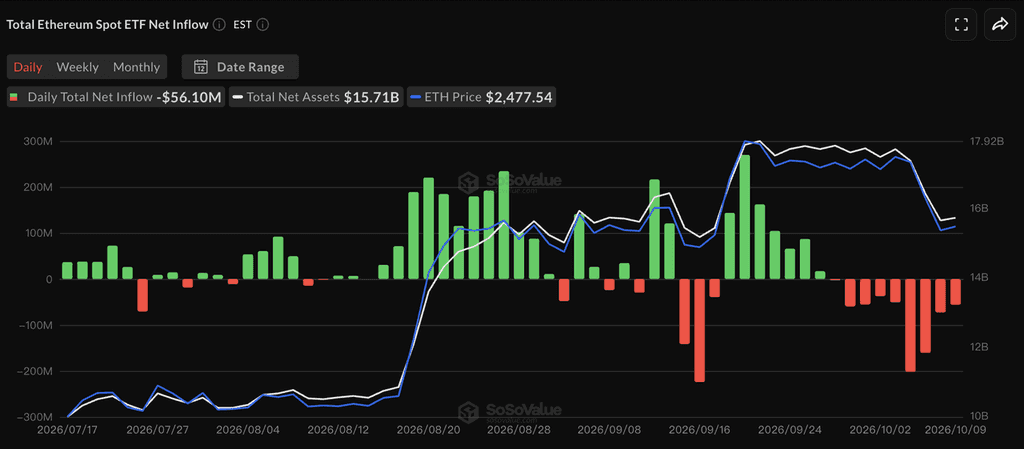
SoSoValue
De acordo com o SoSoValue, os ETFs de BTC à vista dos EUA registraram aproximadamente US$ 681,1 milhões em saídas líquidas entre 5 e 9 de outubro, encerrando uma sequência de três semanas de entradas líquidas. Apenas em 7 de outubro, as saídas atingiram aproximadamente US$ 487 milhões. O FBTC e o ARKB da Fidelity foram as principais fontes de resgates.
Os ETFs de ETH registraram aproximadamente US$ 542,1 milhões em saídas líquidas no mesmo período, marcando seu pior desempenho semanal desde janeiro e estendendo a sequência de saídas para nove dias de negociação consecutivos. O ETHA da BlackRock representou cerca de US$ 477 milhões das resgates semanais. As saídas combinadas dos ETFs de BTC e ETH superaram US$ 1,2 bilhão.
Diferentemente das semanas anteriores, quando o capital estava em grande parte se movendo entre BTC e ETH, ambas as principais categorias de ETF experimentaram resgates pesados simultaneamente. Isso sugere que a posição institucional mudou de realocação por ativo para uma redução mais ampla de risco. O BTC permanece relativamente elevado em comparação com o início da recuperação, mas, a menos que a demanda por ETFs se torne positiva novamente, a alta de curto prazo pode permanecer limitada.
Stablecoins: A capitalização de mercado total contrai novamente à medida que as saídas de ETF não se traduzem em realocação significativa de dólares na cadeia
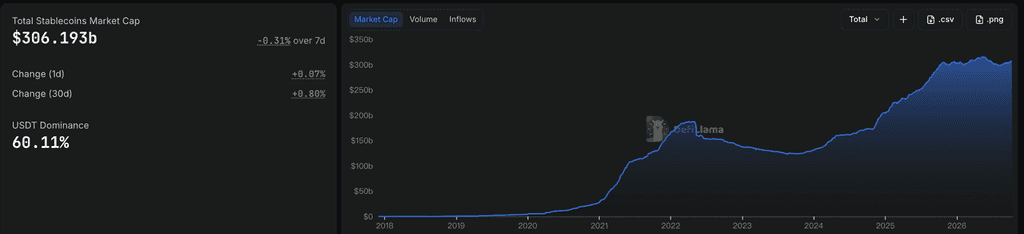
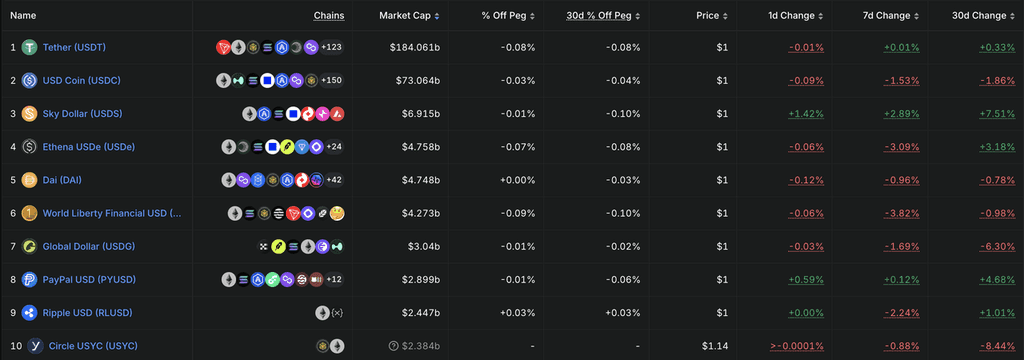
DeFiLlama
Os dados da DeFiLlama mostraram que a capitalização de mercado total de stablecoins ficou em aproximadamente US$ 306,2 bilhões, uma queda de cerca de 0,31% nos últimos sete dias, mas ainda um aumento de aproximadamente 0,8% nos últimos 30 dias. A participação de mercado do USDT ficou em aproximadamente 60,11%. O período recente de expansão modesta da oferta de stablecoins, portanto, desacelerou novamente, amplamente consistente com as significativas saídas de ETF observadas durante a semana.
Entre as 10 principais stablecoins, a oferta de USDT permaneceu basicamente inalterada, enquanto a USDC caiu aproximadamente 1,5% ao longo da semana. USDe e USD1 caíram cerca de 2,9% e 3,8%, respectivamente. USDS aumentou aproximadamente 1,6%, enquanto PYUSD subiu modestamente em torno de 1,1%. As variações gerais continuam a refletir rotação entre produtos individuais, mas a contração simultânea da oferta principal da USDC e de várias stablecoins ligadas ao ecossistema sugere que a demanda incremental por dólares on-chain permanece relativamente fraca.
Combinado com saídas simultâneas dos ETFs de BTC e ETH, as condições de financiamento geral se enfraqueceram significativamente em comparação com as semanas anteriores. A oferta de stablecoins não sofreu uma retirada em larga escala, mas também não gerou liquidez suficiente para compensar os resgates institucionais.
Principais eventos para acompanhar esta semana
Os mercados focarão no CPI dos EUA de setembro, na comunicação subsequente da política do Fed, nos desenvolvimentos no Oriente Médio e nos resultados da ASML/TSMC como um teste da continuidade do gasto em capital da IA. Com os mercados em grande parte descartando outro aumento consecutivo de taxas em outubro, os dados de inflação serão cruciais para determinar se as expectativas de um aumento em dezembro permanecem elevadas.
-
13 de outubro: o FMI divulga sua Perspectiva da Economia Mundial e o Relatório de Estabilidade Financeira Global, com atenção especial a choques energéticos, taxas de juros elevadas e riscos de dívida global.
-
14 de outubro: Os EUA divulgam o IPC de setembro, um indicador-chave para as expectativas de pausa em outubro e a precificação de aumento de juros em dezembro. A ASML também divulga os resultados do terceiro trimestre, oferecendo outra leitura sobre a demanda por equipamentos semicondutores de IA e despesas de capital em processos avançados. A China divulga IPC, PPI e dados comerciais no mesmo dia.
-
15 de outubro: TSMC divulga os resultados do terceiro trimestre. Os mercados focarão na demanda por chips de IA, embalagem avançada e orientações futuras sobre gastos com capital como indicadores de se o ciclo de infraestrutura de IA pode continuar.
-
16 de outubro: Warsh participa de uma discussão com Georgieva durante as Reuniões Anuais do FMI/Banco Mundial. Os mercados focarão em suas opiniões sobre a inflação, os rendimentos a longo prazo dos títulos do Tesouro e o momento da próxima possível alta de juros.
No cenário geopolítico, após ataques repetidos ao aeroporto de Riade, se os EUA participam diretamente de ações militares contra os houthis—e se as negociações entre EUA e Irã podem continuar—influenciará diretamente o prêmio de risco do petróleo. Se os preços de energia subirem acentuadamente novamente, as expectativas por um novo aperto em dezembro podem se fortalecer, mesmo que a probabilidade de um aumento em outubro permaneça baixa.
Financiamento do Mercado Primário Revisão: Grandes rodadas de IA e tokenização destacam a contínua preferência por capital para infraestrutura com validação comercial
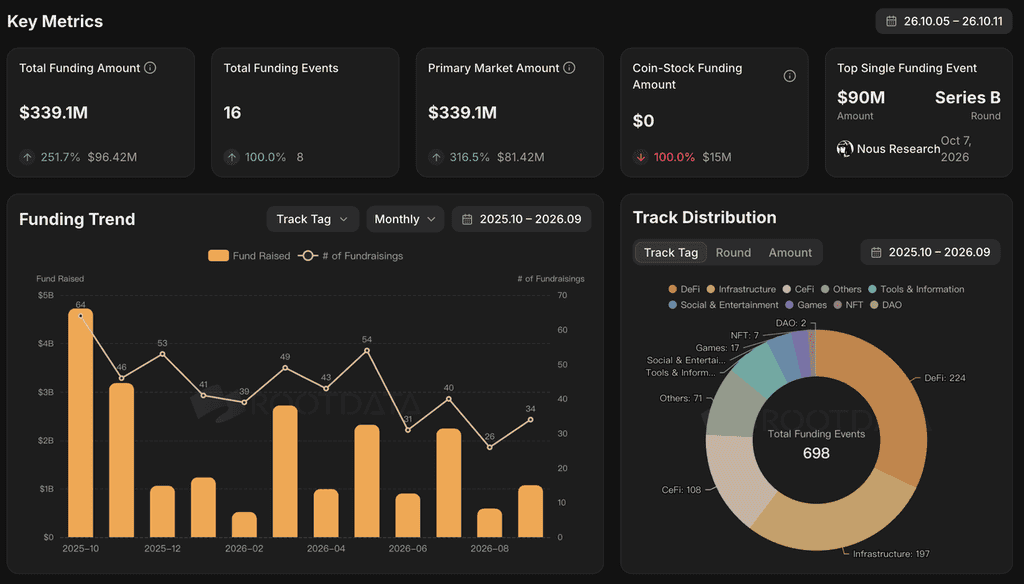
RootData
De acordo com o RootData e outros conjuntos de dados amplos de financiamento, várias grandes transações no mercado privado foram anunciadas na semana passada, com a Nous Research e a Spiko cada uma levantando US$ 90 milhões. O capital permaneceu concentrado em infraestrutura de IA, tokenização e produtos financeiros regulamentados, com uma disposição relativamente mais forte dos investidores em pagar por projetos que já demonstram usuários, receita ou escala significativa de ativos.
Na área de IA, a Nous Research arrecadou uma rodada Series B de US$ 90 milhões com uma avaliação aproximada de US$ 1,5 bilhão, liderada pela Robot Ventures, com participação da NVIDIA, Microsoft M12, Samsung, USV e outras. Seu produto principal, o Hermes, é um Agente de IA de código aberto projetado tanto para indivíduos quanto para empresas, com ênfase em personalização de modelos, soberania de dados e um ecossistema aberto. Em comparação com narrativas generalizadas de IA+Crypto, o aspecto mais notável desta rodada é que a Nous Research já demonstrou adoção significativa do produto e traction comercial, atraindo participação tanto de investidores tradicionais da indústria de IA quanto de VC’s de Crypto. Isso sugere que o capital continua disposto a pagar um premium por infraestrutura de IA aberta com usuários reais e crescimento de receita.
Na tokenização, a Spiko levantou uma rodada Series B de US$ 90 milhões, liderada pela NEA. A plataforma atualmente gerencia aproximadamente US$ 2,7 bilhões em ativos. Seus produtos principais tokenizam instrumentos de gestão de caixa, como fundos do mercado monetário e títulos públicos de curto prazo. A tese de investimento, portanto, evoluiu além das simples capacidades de emissão de RWA para AUM real, distribuição institucional e receita de taxas de gestão, sugerindo que a tokenização está entrando em uma fase mais escalonada de gestão de ativos.
Além disso, a Meanwhile arrecadou US$ 37,5 milhões, continuando a expandir produtos de seguro denominados em BTC e de gestão de riqueza de longo prazo. No geral, os grandes financiamentos da semana não estiveram concentrados em novas narrativas on-chain. Em vez disso, refletiram ainda mais a preferência dos investidores por infraestrutura de IA comercialmente validada, plataformas de gestão de ativos tokenizados em dinheiro/RWA e produtos financeiros cripto regulamentados. Protocolos de propósito geral sem usuários significativos, receita ou canais de distribuição claros continuam enfrentando um ambiente de financiamento mais seletivo.
Sobre o KuCoin Ventures
KuCoin Ventures é a principal braça de investimento da KuCoin Exchange, uma das principais plataformas globais de criptomoedas construída sobre confiança, servindo mais de 40 milhões de usuários em mais de 200 países e regiões. Com o objetivo de investir nos projetos de criptomoedas e blockchain mais disruptivos da era Web 3.0, a KuCoin Ventures apoia construtores de criptomoedas e Web 3.0 financeira e estrategicamente, com insights profundos e recursos globais. Como um investidor amigável à comunidade e orientado por pesquisa, a KuCoin Ventures trabalha em estreita colaboração com os projetos de seu portfólio durante todo o ciclo de vida, com foco em infraestruturas Web3.0, IA, Aplicativos de Consumo, DeFi e PayFi.
Disclaimer: Esta informação geral de mercado, possivelmente proveniente de fontes terceirizadas, comerciais ou patrocinadas, não constitui aconselhamento jurídico, de conformidade, financeiro ou de investimento, nem uma oferta, solicitação ou garantia. Não fazemos representações ou garantias expressas ou implícitas quanto à sua precisão, completude ou confiabilidade, e isentamos-nos de qualquer responsabilidade por perdas decorrentes. Investimentos/negociações envolvem riscos; desempenho passado não garante resultados futuros. Os usuários devem pesquisar, julgar com prudência e assumir total responsabilidade. Consulte conselheiros profissionais jurídicos, fiscais ou financeiros, se necessário.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.