

A escassez de infraestrutura de IA pode durar até 2028, pois os gastos em capital dos hiperscalers continuam aumentando
Introdução
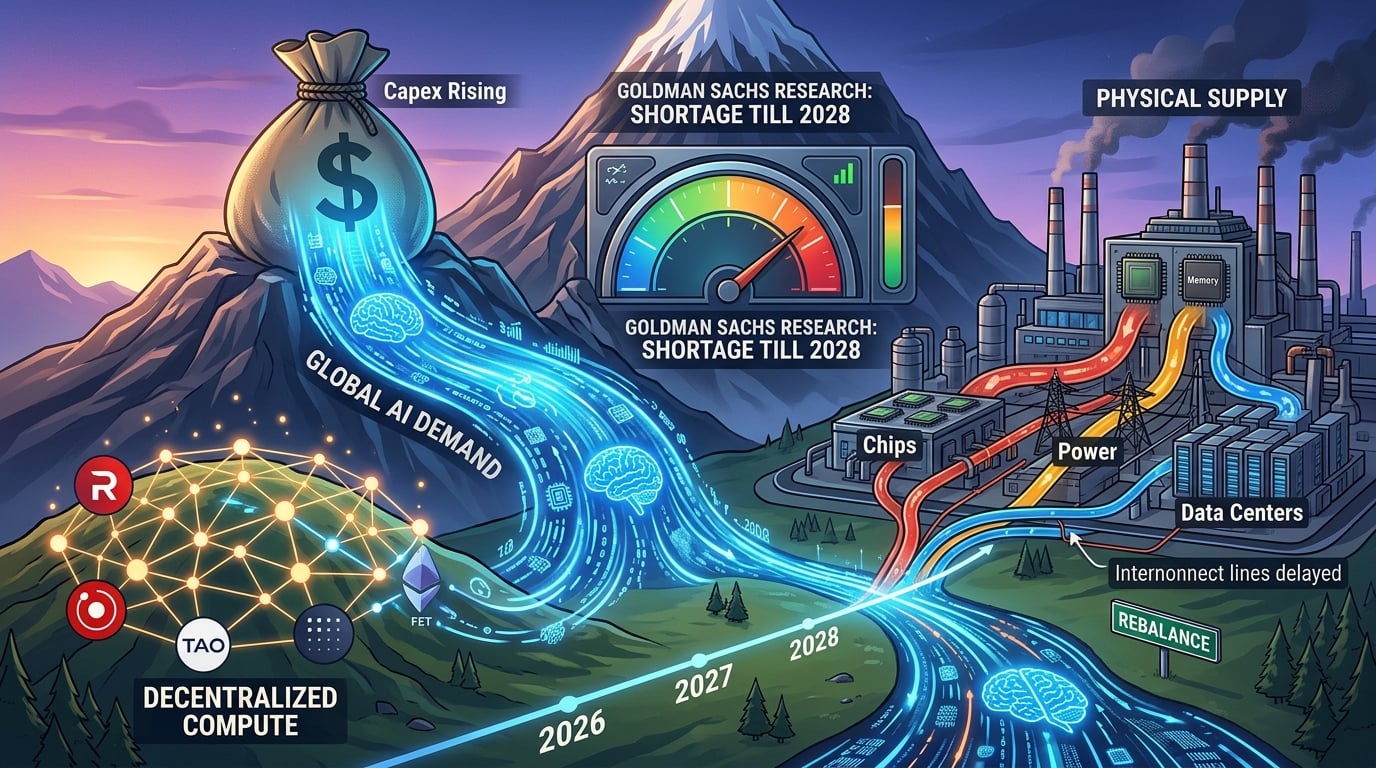
A expansão do boom global de IA pode continuar se a camada física — chips, energia, terreno e data centers — não conseguir acompanhar? A pesquisa do Goldman Sachs e a análise relacionada do Goldman TMT argumentam que não, pelo menos ainda não. A visão do banco é que a oferta e a demanda de infraestrutura de IA podem não ser reequilibradas até 2028, enquanto os gastos com capital dos hyperscalers continuam a aumentar em vez de atingir o pico.
Esse desequilíbrio é a história central para os mercados. Segundo a pesquisa do Goldman Sachs, os gastos com investimento em IA relacionados globalmente são estimados em cerca de $1,019 trilhão em 2026. O modelo de referência do Goldman Sachs Global Institute implica aproximadamente $765 bilhões em gastos anuais com IA em 2026 e cerca de $7,6 trilhões em gastos acumulados em computação, data centers e energia de 2026 a 2031. Para investidores em criptoativos e ativos digitais, a mesma escassez é o motivo pelo qual tokens de computação descentralizada e redes ligadas à IA permanecem parte do debate sobre infraestrutura.
Por que o Goldman Sachs diz que a escassez de infraestrutura de IA dura até 2028?
Goldman Sachs diz que a escassez persiste porque a demanda por AI compute ainda está crescendo mais rápido do que a indústria consegue fornecer chips, memória, energia e capacidade final de data centers.
Eric Sheridan, líder de pesquisa em TMT do Goldman, descreveu uma lacuna persistente entre a demanda por computação de IA e a oferta disponível. Os pontos de pressão já se moveram além das GPUs. Os preços de armazenamento, de chips, de terreno, de eletricidade, de estruturas de instalação e os ciclos de entrega estão todos apertando ao mesmo tempo.
A análise da Goldman também destacou que a oferta e a demanda podem não se equilibrar até pelo menos o segundo semestre de 2027 em alguns cenários, com comentários posteriores apontando para o primeiro semestre de 2028 como um prazo mais realista. Essa data posterior é importante porque implica vários anos adicionais de orientação elevada para capex, e não apenas um aumento de gastos de um ano.
Gargalos físicos explicam o atraso. Filas de interconexão à rede, licenciamento, escassez de mão de obra especializada e longos tempos de entrega para transformadores, chaves de distribuição, turbinas e sistemas de refrigeração ampliam a lacuna entre o capital comprometido e a capacidade online. O Goldman Sachs Global Institute chama isso de “alongamento”: o capital é alocado, mas a capacidade utilizável chega mais tarde do que o planejado.
Quão alto poderão subir os gastos com capital dos hipercalculadores até 2027 e 2028?
Os gastos com capital das hiperscalers ainda estão em alta. As estimativas de consenso para 2027 são muito baixas se o investimento em IA continuar aumentando como parcela do PIB, segundo o Goldman Sachs.
Goldman disse que o consenso de aproximadamente US$ 920 bilhões da Wall Street para os gastos com capital dos hyperscalers em 2027 implica em um crescimento desacelerando de cerca de 84% em 2026 para 22% em 2027. O trabalho próprio do banco estima um valor mais realista próximo a US$ 1,1 trilhão, ou cerca de 45% de crescimento, se o investimento adicional em IA atingir 2% a 3% do PIB. Um cenário otimista ligado à geração de fluxo de caixa e à capacidade de crédito investment-grade poderia atingir cerca de US$ 1,4 trilhão.
Essas comparações de PIB são deliberadas. A Goldman observa que as construções anteriores de tecnologias de propósito geral atingiram picos próximos a 2% a 5% do PIB. O investimento nos Estados Unidos em ferrovias na década de 1880 atingiu cerca de 3,4% do PIB. A infraestrutura de motores elétricos na década de 1920 atingiu cerca de 2,2%. A infraestrutura automobilística na década de 1910 atingiu cerca de 2,1%. Os gastos com IA são grandes, mas ainda não estão fora das faixas históricas.
A pesquisa do Goldman Sachs estima o gasto em IA nos EUA em 1,8% do PIB em 2026, 2,5% em 2027 e 2,8% em 2028. O investimento global em IA é estimado em 0,9% do PIB em 2026, 1,3% em 2027 e 1,4% em 2028.
Separadamente, a Goldman elevou sua previsão combinada de capex para Meta, Microsoft, Amazon e Alphabet para US$ 5,3 trilhões entre os exercícios de 2025 e 2030, de US$ 4,5 trilhões anteriormente aos resultados do primeiro trimestre. Essa revisão é um dos sinais mais claros de que o ciclo de gastos ainda está se expandindo.
Quais restrições físicas estão bloqueando a oferta de data centers de IA?
Energia, equipamentos e entrega do local — e não apenas financiamento — são as restrições limitantes.
De acordo com o Relatório de 2024 do Laboratório Nacional Lawrence Berkeley do Departamento de Energia dos EUA sobre o Uso de Energia dos Centros de Dados dos EUA, os centros de dados dos EUA consumiram cerca de 4,4% da eletricidade nacional em 2023, ou 176 TWh, em comparação com 58 TWh em 2014. O mesmo relatório oficial estima de 325 a 580 TWh até 2028, ou 6,7% a 12,0% do uso de eletricidade nos EUA.
Essa curva de potência colide com atrasos na interconexão. A Goldman observou que centros de dados isolados — instalações que geram grande parte de sua própria energia fora da rede — passaram de um caso isolado para um caminho viável. Estimativas citadas na análise vinculada à Goldman sugerem que até um terço da capacidade futura poderia ser isolada, pois as filas da rede são muito lentas.
Os atrasos nos equipamentos agravam o problema. Equipamentos de distribuição elétrica de grandes fabricantes enfrentam esperas de vários anos. Sistemas de refrigeração precisam lidar com densidades mais altas de racks. Os salões de IA de próxima geração não são mais simples armazéns com servidores. Computação, memória, rede, refrigeração e energia agora são co-projetados.
A memória é outro ponto crítico. Uma vez que a escassez foi apresentada como um problema de GPU. O comentário TMT do Goldman agora trata o HBM e a memória relacionada como uma restrição co-igual à terra e à energia. Quando a memória e os chips aumentam juntos, os custos de construção de data centers também aumentam.
A mão de obra e a autorização adicionam atrito. Eletricistas especializados, engenheiros de comissionamento e técnicos de alta tensão não podem ser contratados tão rapidamente quanto os orçamentos de capex são aprovados. A oposição local e as análises ambientais mais longas prolongam ainda mais os prazos.
Como os hiperscalers estão financiando a construção da IA?
Hyperscalers estão financiando mais do boom com títulos, capital privado em infraestrutura e estruturas fora do balanço patrimonial, não apenas com fluxo de caixa operacional.
Goldman espera que os cinco grandes hyperscalers — Alphabet, Amazon, Meta, Microsoft e Oracle — passem de aproximadamente US$ 405 bilhões em capex em 2025 para cerca de US$ 750 bilhões em 2026 e cerca de US$ 1,14 trilhão em 2027. A emissão de títulos de investimento do grupo foi de US$ 108 bilhões em 2025, ou cerca de 26% do capex. A Goldman espera que essa proporção alcance US$ 250 bilhões em 2026 e US$ 400 bilhões em 2027, ou cerca de 35% do capex.
Infraestrutura privada e capital imobiliário estão preenchendo o restante. A Goldman disse que esses fundos desempenharão um papel maior à medida que os projetos forem divididos em terra, energia, edifícios e equipamentos. De 2021 a 2024, o mercado de infraestrutura privada cresceu cerca de 11,5% anualizados, e a Goldman vê espaço para essa taxa aumentar em direção ao ritmo de 16% a 17% observado nos anos anteriores.
A mudança no financiamento não elimina o risco. O Alphabet já demonstrou como altos gastos com capital podem empurrar o fluxo de caixa livre para negativo em um único trimestre. Os mercados de crédito podem financiar uma grande parte da expansão, mas a concentração de emitentes e a capacidade do mercado líquido ficam mais restritas à medida que a emissão cresce.
O que a escassez significa para os mercados de computação para IA e tokens de criptomoeda?
Uma escassez de computação de vários anos mantém os preços da nuvem centralizada elevados e abre espaço para redes de computação alternativas, incluindo mercados de GPU e IA nativos de cripto.
De acordo com o CoinGecko, a categoria de criptomoedas de Inteligência Artificial recentemente se concentrou em uma capitalização de mercado na faixa de US$ 20 bilhões a US$ 20 bilhões altos, com volumes em 24 horas na casa dos bilhões de dólares. Bittensor (TAO), Render (RENDER) e a Artificial Superintelligence Alliance (FET) permanecem entre os nomes mais acompanhados, pois estão mais próximos da demanda por computação, coordenação de modelos ou renderização descentralizada.
O link é econômico, não promocional. Se os hyperscalers não conseguirem fornecer capacidade suficiente até 2028, GPUs não utilizadas ou subutilizadas fora das maiores nuvens tornam-se mais valiosas. Redes que roteiam tarefas de inferência, treinamento ou renderização para hardware distribuído podem competir por preço e disponibilidade, mesmo que não consigam igualar a confiabilidade dos hyperscalers em escala.
A demand por tokens ainda é especulativa. Os dados da CoinGecko também mostram quedas acentuadas e rotações dentro da categoria de IA. Uma escassez física em data centers não reprecifica automaticamente cada ticker de IA. Os traders devem separar a escassez de infraestrutura de tokens narrativos que não possuem verdadeiro throughput de computação.
A adoção empresarial ainda está no início. A Goldman observou que, embora a maioria das empresas discuta a produtividade da IA nas chamadas de resultados, apenas uma pequena parcela quantifica o impacto nos lucros. Essa lacuna é a razão pela qual os gastos com capital podem permanecer altos enquanto a monetização permanece desigual.
Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 remove isso completamente — faça um único depósito e tudo estará simplesmente disponível.
-
Ações, índices e commodities. O KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto oscila lateralmente e as ações sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que usa para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins ganhem juros diários com composição automática. A forma menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão
O aviso do Goldman Sachs é simples: a demanda por IA ainda está superando a infraestrutura física, e essa lacuna pode persistir até 2028. Os gastos com capital dos hyperscalers não estão diminuindo. O trabalho do Goldman Sachs aponta para taxas anuais de trilhões de dólares, o investimento em IA nos EUA aumentando para quase 3% do PIB até 2028 e um caminho de gastos de US$ 5,3 trilhões entre 2025 e 2030 para os quatro maiores hyperscalers dos EUA.
As restrições são concretas. Segundo o Laboratório Nacional Lawrence Berkeley do Departamento de Energia dos EUA, o consumo de eletricidade de data centers pode atingir de 6,7% a 12,0% da demanda dos EUA até 2028. Memória, terra, transformadores, refrigeração e filas de interconexão estão ao lado das GPUs como limites restritivos. O financiamento passou para títulos e capital privado de infraestrutura, que podem financiar o boom, mas também aumentar a alavancagem e a volatilidade.
Para os mercados de ativos digitais, uma escassez prolongada mantém viva a justificativa para redes de computação alternativas, enquanto a categoria de IA da CoinGecko mostra liquidez e alto risco ao nível dos tokens. Os investidores devem acompanhar revisões de gastos com capital, entrega de rede, ciclos de substituição de silício e receita real de IA — não slogans sobre um boom sem fim.
A construção é grande o suficiente para reconfigurar os mercados de energia, os mercados de crédito e os tokens de computação cripto ao mesmo tempo. Não é grande o suficiente para eliminar a possibilidade de que os gastos desacelerem uma vez que a capacidade finalmente alcance a demanda.
Perguntas frequentes
Uma data de escassez em 2028 significa que as ações e tokens de IA só sobem até lá?
Não. Goldman alertou separadamente que valorações e posicionamentos elevados podem gerar volatilidade, mesmo enquanto as orientações de capex aumentam.
O gargalo ainda é apenas as GPUs da NVIDIA?
Não. O comentário da Goldman sobre TMT agora trata memória, terra, poder, estruturas de instalação e ciclos de entrega como pontos de pressão de igual importância.
Quanta eletricidade poderiam os centros de dados dos EUA usar até 2028?
De acordo com o Laboratório Nacional Lawrence Berkeley do Departamento de Energia dos EUA, a faixa é de 325 a 580 TWh, ou 6,7% a 12,0% do consumo de eletricidade dos EUA.
Por que as hyperscalers emitiriam mais títulos se são altamente lucrativas?
Como o capex está crescendo mais rapidamente do que o fluxo de caixa livre em várias empresas, a Goldman espera que a emissão de grau de investimento financie uma parcela maior dos gastos até 2027.
Disclaimer: Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, legal ou de investimento. Sempre realize sua própria pesquisa antes de interagir com ativos digitais.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.