

OMC: Stablecoins representam apenas 3% dos pagamentos globais — a regulamentação fragmentada é o verdadeiro gargalo
Por décadas, o comércio internacional tem dependido de redes de bancos correspondentes, que muitas vezes envolvem múltiplas balanços intermediários, fusos horários diferentes, processos manuais de conciliação e ciclos de liquidação de vários dias.
Neste contexto, as stablecoins atreladas a moeda fiduciária, como USDT, USDC e novos tokens emitidos por bancos e fintechs, experimentaram ampla adoção em corredores de finanças descentralizadas e peer-to-peer. Entre 2020 e meados de 2024, o volume global de transações transfronteiriças de stablecoins aumentou 35 vezes, impulsionado pela demanda por liquidez em dólar e liquidação quase instantânea.
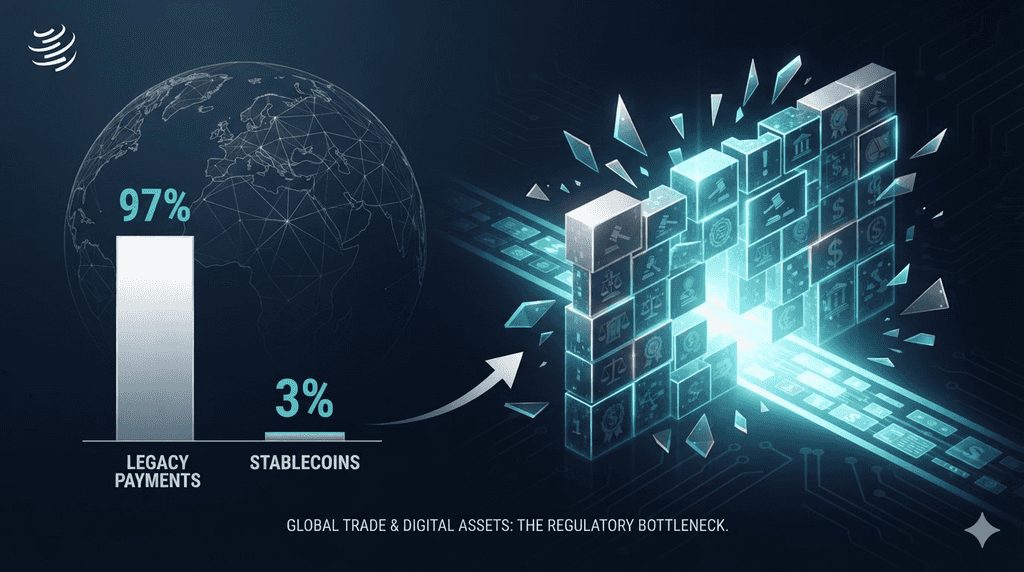
No entanto, uma avaliação empírica publicada pela Organização Mundial do Comércio (OMC) durante o Dia Mundial do Comércio e da Tecnologia em 14 de setembro de 2026 apresenta um contraste acentuado: as stablecoins representam apenas 3% do total de pagamentos globais.
De acordo com as descobertas, a principal barreira que impede os dólares digitais de avançarem além dos nichos de negociação especulativa e remessas para cadeias de suprimentos empresariais não é a escalabilidade da blockchain, as taxas de gás da rede ou o desempenho dos contratos inteligentes. O obstáculo principal é a fragmentação regulatória global. Sem padrões legais harmonizados entre as jurisdições comerciais, os stablecoins continuarão operando como um mecanismo de liquidação subutilizado no comércio global.
Principais conclusões
-
Um estudo da Organização Mundial do Comércio (OMC) mostra que, embora os volumes de transferências transfronteiriças de stablecoins tenham crescido 35 vezes entre 2020 e meados de 2024, as stablecoins ainda representam apenas aproximadamente 3% do total de pagamentos internacionais globais.
-
A OMC identificou a fragmentação regulatória, e não o desempenho técnico ou a latência da blockchain, como o principal obstáculo para a adoção comercial em larga escala no comércio transfronteiriço.
-
Citando avaliações do Conselho de Estabilidade Financeira (FSB), apenas 11 das 28 principais jurisdições pesquisadas (cerca de 39%) implementaram regimes regulatórios abrangentes para stablecoins, deixando comerciantes transfronteiriços expostos à incerteza legal e jurisdicional.
-
O relatório confirma que as stablecoins possuem a capacidade técnica de mitigar cinco ineficiências de longa data no comércio internacional tradicional: custos de transação, velocidade de liquidação, disparidades de acesso, opacidade operacional e gargalos de câmbio (FX).
Crescimento do Volume vs. 3% de Participação no Pagamento
A discrepância entre as métricas de emissão de stablecoins e a adoção no comércio real destaca o estado atual da infraestrutura de pagamentos baseada em blockchain.
O Ciclo de Crescimento de 35 Vezes
Entre o início de 2020 e o meio de 2024, os volumes cumulativos de transações transfronteiriças liquidadas por meio de stablecoins atreladas ao dólar multiplicaram-se por 35 vezes. Esse período viu o suprimento circulante total de stablecoins aumentar de aproximadamente US$ 20 bilhões para bem mais de US$ 160 bilhões, com o volume anual de liquidação atingindo vários trilhões de dólares.
Grande parte dessa velocidade transacional foi impulsionada por segmentos de mercado específicos:
-
Movimento de capital offshore: Entidades que transferem liquidez entre exchanges regionais de ativos digitais sem exposição aos atrasos bancários tradicionais ou aos horários de encerramento de transferências.
-
Preservação de capital em mercados emergentes: empresas e indivíduos em jurisdições com alta inflação utilizando dólares digitais para se proteger contra a desvalorização da moeda local.
-
Remessas peer-to-peer (P2P): Remessas em pequena escala, sem mercadorias, ao longo de corredores bilaterais, particularmente na América Latina, Sudeste Asiático e África Subsaariana.
A Realidade do Mercado de 3%
Apesar desses números destacados, o estudo da OMC esclarece que as stablecoins representam apenas 3% do volume total de fluxos de pagamento internacionais. Redes bancárias tradicionais e sistemas de liquidação interbancária, como SWIFT, Fedwire e CHIPS, continuam a processar os 97% restantes do valor total de transações transfronteiriças.
A razão para essa divergência reside na natureza subjacente do volume de stablecoins. A grande maioria das transações de stablecoin registradas na cadeia reflete arbitragem entre exchanges, reposicionamento de market makers automatizados (AMM), negociação algorítmica e gestão de garantias em empréstimos descentralizados. Pagamentos comerciais reais, envolvendo liquidação de faturas, custódia de conhecimentos de embarque, folha de pagamento multinacional e gestão de tesouraria corporativa no atacado, representam apenas uma pequena fração da atividade observada na cadeia.
Como as stablecoins resolvem as 5 principais fricções no comércio internacional
Embora o relatório da OMC destaque as limitações atuais do mercado, ele não descarta a tecnologia subjacente. Pelo contrário, o estudo destaca que as stablecoins estão tecnicamente equipadas para resolver as cinco fricções estruturais mais persistentes no comércio transfronteiriço.
Redução de Custos
Transferências internacionais tradicionais por wire incorrem em taxas em múltiplos intermediários. Um único pagamento business-to-business (B2B) por meio de bancos correspondentes geralmente acumula taxas do banco receptor, taxas de intermediários correspondentes e spreads de conversão cambial. De acordo com os padrões do Banco Mundial, as taxas de pagamentos transfronteiriços variam entre 3% e 6% para pequenas empresas e taxas fixas de US$ 25 a US$ 50 por transação para contas corporativas.
Em contraste, as transferências em blockchain públicas são executadas com taxas de rede que variam de frações de um centavo em rollups de Layer-2 e cadeias de assentamento especializadas a vários dólares em camadas base de alta demanda, independentemente do valor nominal da transação.
Velocidade e Finalidade do Assentamento
O sistema correspondente legado opera com mecanismos de processamento por lotes restritos às horas comerciais padrão dos bancos, feriados nacionais e janelas de corte. Um transferência internacional costuma levar de dois a cinco dias úteis (T+2 a T+5) para alcançar a finalização do assentamento.
As stablecoins realizam liquidação determinística e programática em livros públicos em segundos a minutos, operando continuamente. Essa velocidade operacional elimina filas de liquidação e reduz os requisitos de capital flutuante para participantes do comércio internacional.
Acesso Financeiro para Mercados Subatendidos
Exportadores e pequenas e médias empresas (PMEs) em economias emergentes frequentemente enfrentam barreiras para acessar redes de bancos correspondentes devido aos custos operacionais e às exigências de conformidade da tendência de "desriscamento" entre os principais bancos globais. Ao longo da última década, grandes bancos internacionais encerraram milhares de relações correspondentes em países em desenvolvimento para reduzir a carga de conformidade contra lavagem de dinheiro (AML).
As blockchains públicas fornecem camadas de acesso sem permissão. Qualquer empresa com conexão à internet pode configurar uma carteira criptográfica, receber pagamentos internacionais em tokens denominados em dólares e participar do comércio transfronteiriço sem precisar de um relacionamento direto com um banco estrangeiro de primeiro nível.
Transparência Operacional
Rastrear uma transferência bancária internacional tradicional historicamente foi opaco. Um pagamento que entra em uma cadeia correspondente muitas vezes se assemelha a uma transferência não monitorada até que a instituição receptora confirme a entrada no livro-razão. Se ocorrer um erro, rastrear os fundos perdidos exige solicitações de investigação manual em múltiplas instituições.
Livros-razões públicos distribuídos oferecem transparência verificável e com carimbo de tempo. Tanto o comprador quanto o vendedor podem verificar independentemente o status da transação, o endereço do remetente, o endereço de destino e o bloco de liquidação na cadeia, eliminando disputas de reconciliação e reduzindo a carga de auditoria.
Câmbio (FX) e Controles de Capital
Em jurisdições sujeitas a racionamento estrito de moeda estrangeira ou mercados de câmbio doméstico ilíquidos, compradores e fornecedores multinacionais frequentemente enfrentam atrasos na obtenção de dólares americanos por meio de canais bancários oficiais.
As stablecoins oferecem acesso alternativo a equivalentes de dólar de alta liquidez, permitindo que empresas comerciais liquidassem transações diretamente, sem enfrentar racionamento de liquidez do banco central local ou margens elevadas de conversão cambial.
Análise Comparativa: Banca Correspondente Tradicional vs. Stablecoins
| Dimensão Operacional | Banco correspondente tradicional | Stablecoins lastreadas por moeda fiduciária |
| Tempo típico de liquidação | 2 a 5 dias úteis (T+2 a T+5) | Tempo real (segundos a minutos, 24/7/365) |
| Intermediários de Transação | Banco originador, correspondentes intermediários, central de compensação, banco receptor | Validadores/nodes da rede blockchain pública |
| Estrutura de Taxas | Taxas percentuais em camadas, spreads de FX e taxas fixas de transferência bancária ($25–$50+) | Taxas de gás da rede (Previsíveis; fixas por transação por bloco) |
| Rastreamento e Conciliação | Opaco; requer solicitações bilaterais de SWIFT gpi ou rastreamento manual | Totalmente auditável em livros públicos por meio de hashes de transação |
| Dependência de Contraparte | Confiança estrita em linhas de crédito bilaterais correspondentes | Transfer direto de saldo do livro-razão ponto a ponto |
| Situação Regulatória | Quadros de conformidade globalmente reconhecidos e padronizados | Fragmentado; varia amplamente entre as jurisdições individuais |
Por que a fragmentação regulatória retarda a adoção institucional
Dadas as eficiências mensuráveis oferecidas pelos ativos digitais, por que a utilização de stablecoins permanece em 3%? O estudo da OMC atribui esse estagnação a um único fator: a ausência de um quadro regulatório internacional coeso e previsível.
A Avaliação do FSB: Uma Taxa de Conformidade de 39%
Durante a apresentação do relatório, Juan Marchetti, Diretor da Divisão de Comércio de Serviços e Investimento da OMC, enfatizou dados empíricos do Conselho de Estabilidade Financeira (FSB).
Em uma avaliação de 28 principais jurisdições financeiras globais:
-
Apenas 11 jurisdições (cerca de 39%) implementaram regimes regulatórios abrangentes e funcionais para emitentes de stablecoins, custodiantes e intermediários de pagamento.
-
Mais de 60% das jurisdições pesquisadas (17 países) não possuíam definições legais abrangentes, mandatos operacionais de reservas, garantias de resgate ou quadros regulatórios específicos para stablecoins.
Essa divisão estatística destaca que, quando uma empresa utiliza stablecoins para liquidar transações transfronteiriças envolvendo parceiros comerciais em múltiplos continentes, ela imediatamente enfrenta padrões legais e operacionais conflitantes.
O Risco de um Mosaico Regulatório
Corporações multinacionais, importadores industriais e redes varejistas internacionais não gerenciam suas tesourarias com ambiguidade operacional. Para uma empresa que lida com centenas de milhões de dólares em inventário anual, utilizar um sistema de pagamento legalmente reconhecido em um porto, mas classificado como não regulamentado ou não compatível em outro, introduz riscos legais e operacionais significativos:
Classificação Legal Incerta: Em um país, um stablecoin atrelado ao dólar pode ser classificado como um token de dinheiro eletrônico. Em outra jurisdição, ele pode ser categorizado como um título, um depósito, uma mercadoria ou um instrumento de câmbio estrangeiro não aprovado.
Garantias de Resgate Assimétricas: Uma preocupação principal para tesoureiros corporativos é a executabilidade legal dos resgates ao valor nominal. Se um emissor de stablecoin offshore enfrentar problemas de liquidez ou atritos bancários, os detentores corporativos em jurisdições sem transparência legal de reservas ou reivindicações diretas sobre as reservas subjacentes correm o risco de sofrer reduções no valor dos ativos.
AML/CFT e aplicação de sanções: As empresas devem cumprir estruturas rigorosas de Combate à Lavagem de Dinheiro e Combate ao Financiamento do Terrorismo (AML/CFT). Como as metodologias de verificação de carteiras, a implementação da regra de viagem e os padrões de supervisão regulatória variam significativamente entre os países, os oficiais de conformidade corporativa frequentemente recusam a aprovação de rotas de transação que exponham suas organizações a responsabilidades.
Ambiguidade Fiscal e Contábil: Diferentes jurisdições aplicam padrões contábeis conflitantes às posições em stablecoins. Enquanto algumas autoridades fiscais tratam stablecoins como equivalentes de caixa, outras as classificam como ativos intangíveis, acionando requisitos complexos de declaração de ganhos de capital para cada fatura comercial paga.
Por que o sistema bancário tradicional mantém o comércio institucional
Além da conformidade legal, a estatística de 3% da OMC ilustra as realidades práticas do assentamento do comércio atacadista tradicional. O sistema bancário atual oferece serviços corporativos que as atuais redes de stablecoins públicas não reproduzem nativamente.
Capital de giro e linhas de crédito comercial
O comércio internacional entre empresas raramente opera com base em um modelo simples de pagamento contra entrega. A maioria do comércio global depende de facilidades de crédito:
-
Cartas de Crédito (LCs): Os bancos atuam como intermediários confiáveis, garantindo o pagamento ao exportador uma vez que a documentação de envio seja verificada.
-
Financiamento de conta aberta: os importadores pagam em 30, 60 ou 90 dias após a entrega das mercadorias, garantidos por linhas de crédito rotativo concedidas por prestadores comerciais.
As stablecoins públicas atuais operam principalmente como instrumentos de liquidação imediata em dinheiro. Elas transferem liquidez, mas não fornecem intrinsicamente os serviços de crédito incorporado, subscrição de risco e resolução de disputas que os traders institucionais exigem. Até que instalações de crédito programáveis por contratos inteligentes possam substituir com segurança os acordos de financiamento comercial institucional, as stablecoins permanecerão limitadas a transações puramente em dinheiro.
Liquidez do Balanço Patrimonial e Gestão de Tesouraria
Grandes empresas gerenciam o capital de giro por meio de sistemas abrangentes de gestão de liquidez que se integram diretamente aos bancos comerciais. Os saldos de caixa corporativos geram juros overnight, são protegidos pelo seguro federal de depósitos até limites estatutários e podem ser integrados aos mercados de papéis comerciais, repo e hedge cambial.
Stablecoins que não geram rendimento, mesmo quando totalmente garantidas, impõem um custo de oportunidade aos tesoureiros corporativos. Manter milhões de dólares em tokens digitais que não rendem juros no balanço patrimonial de uma empresa, enquanto os rendimentos soberanos livres de risco permanecem elevados, é financeiramente subóptimo. Embora stablecoins que gerem rendimento e distribuam juros sejam tecnicamente viáveis, sua introdução acarreta barreiras regulatórias adicionais sob as leis de valores mobiliários globais.
O que precisa mudar para desbloquear a adoção do comércio global
Se as stablecoins forem avançar de 3% para uma participação significativa nos assentamentos comerciais globais, a transição exigirá alinhamento estrutural entre reguladores, bancos e provedores de tecnologia.
Harmonização Regulatória Multilateral
Quadros nacionais individuais—como a regulamentação Mercados em Ativos Criptográficos (MiCA) da União Europeia, os padrões de confiança da NYDFS nos Estados Unidos e os quadros de licenciamento em Cingapura e nos Emirados Árabes Unidos—são desenvolvimentos positivos rumo à clareza regulatória. No entanto, acordos bilaterais e multilaterais de reconhecimento mútuo permanecem necessários.
Organizações internacionais, como o Conselho de Estabilidade Financeira, o Comitê de Basileia sobre Supervisão Bancária e a OMC, devem trabalhar em direção a definições interoperáveis de respaldo de reservas, segregação de custódia e conformidade regulatória. Sem estruturas padronizadas transfronteiriças, empresas multinacionais continuarão a evitar sistemas de pagamento não padronizados.
Integração com intermediários financeiros regulamentados
O futuro dos stablecoins comerciais depende da integração com infraestrutura bancária regulamentada, e não da desintermediação completa. A expansão de stablecoins compatíveis, patrocinadas por bancos, bem como redes institucionais de custódia, oferece um caminho prático a seguir. Quando as empresas puderem detentar e transferir stablecoins dentro de contas de nível institucional, as preocupações relacionadas ao risco de custódia, exposição a contrapartes e relatórios fiscais começam a ser resolvidas.
Convergência com a Infraestrutura de Negociação Inteligente
-
Contratos inteligentes programados para liberar automaticamente os saldos em custódia de stablecoins após a verificação pública dos conhecimentos de embarque eletrônicos e liberações aduaneiras.
-
O desenvolvimento de mercados de crédito de qualidade empresarial, supercolateralizados ou atestados por identidade, que fornecem financiamento de capital de giro diretamente em stablecoins.
Conclusão
A análise da Organização Mundial do Comércio esclarece o estado da adoção de stablecoins. Dólares digitais estabeleceram utilidade dentro de negociações de alta frequência, gestão de liquidez offshore e transferências varejistas regionais. No entanto, sua participação de 3% nos pagamentos internacionais agregados confirma que ativos digitais ainda não penetraram significativamente no financiamento do comércio tradicional.
A principal limitação não é a escalabilidade técnica ou o throughput. É a fragmentação regulatória. Com mais de 60% das principais jurisdições financeiras operando sem políticas claras e coordenadas para stablecoins, os riscos legais e operacionais de usar esses ativos através das fronteiras internacionais permanecem proibitivos para cadeias de suprimentos empresariais.
A tecnologia para alcançar liquidações internacionais contínuas, em tempo real e de baixo custo já existe. A variável crítica é se os formuladores de políticas internacionais conseguem coordenar uma base regulatória unificada antes que os sistemas interbancários tradicionais se modernizem e reduzam sozinhos a lacuna de eficiência.
🔥 Além das manchetes: O que o KuCoin 5.0 significa para você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa igualmente. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 remove isso completamente — faça um único depósito e tudo estará simplesmente disponível.
-
Ações, índices e commodities. A KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto flutua lateralmente e os ativos equities sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins ganhem juros diários com composição automática. A forma menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Perguntas frequentes
O que o relatório da OMC disse sobre a adoção de stablecoins?
A Organização Mundial do Comércio relatou que, embora o volume de transferências transfronteiriças de stablecoins tenha aumentado 35 vezes entre 2020 e meados de 2024, as stablecoins ainda representam apenas cerca de 3% de todos os pagamentos transfronteiriços globais. A OMC identificou regulamentações nacionais fragmentadas como o principal obstáculo que impede a adoção mais ampla no comércio comercial.
Por que as stablecoins representam apenas 3% dos pagamentos internacionais?
A grande maioria das transações de stablecoins representa atividades especulativas, liquidez de exchange e operações de finanças descentralizadas entre protocolos. O comércio internacional verdadeiro ainda é predominantemente atendido por redes bancárias correspondentes tradicionais devido à clareza de conformidade, linhas de crédito integradas (como cartas de crédito) e sistemas estabelecidos de gestão de tesouraria.
Quais são os principais riscos regulatórios que impedem as empresas de usarem stablecoins?
As empresas enfrentam classificações legais conflitantes para stablecoins em diferentes países, expectativas de conformidade inconsistentes em relação às regras AML/CFT, garantias de reserva e resgate desiguais e tratamento tributário incerto para demonstrações financeiras corporativas.
O que descobriu o Conselho de Estabilidade Financeira (FSB) sobre as regras das stablecoins?
Os dados apresentados junto ao relatório da OMC indicaram que, entre 28 principais jurisdições financeiras pesquisadas, apenas 11 (aproximadamente 39%) finalizaram quadros regulatórios abrangentes para stablecoins, deixando mais de 60% dos mercados sem orientações formais e claras.
Aviso
As informações fornecidas nesta página podem originar-se de fontes de terceiros e não necessariamente representam as visões ou opiniões da KuCoin. Este conteúdo destina-se exclusivamente a fins informativos gerais e não deve ser considerado como aconselhamento financeiro, de investimento ou profissional. A KuCoin não garante a exatidão, completude ou confiabilidade das informações e não é responsável por quaisquer erros, omissões ou consequências decorrentes do seu uso. Investir em ativos digitais apresenta riscos inerentes. Por favor, avalie cuidadosamente sua tolerância ao risco e sua situação financeira antes de tomar quaisquer decisões de investimento. Para mais detalhes, consulte os Termos de Uso e o Descarte de Risco da KuCoin.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.