

Decisão do FOMC de setembro de 2026: O Fed aumentará as taxas ou manterá?
Introdução
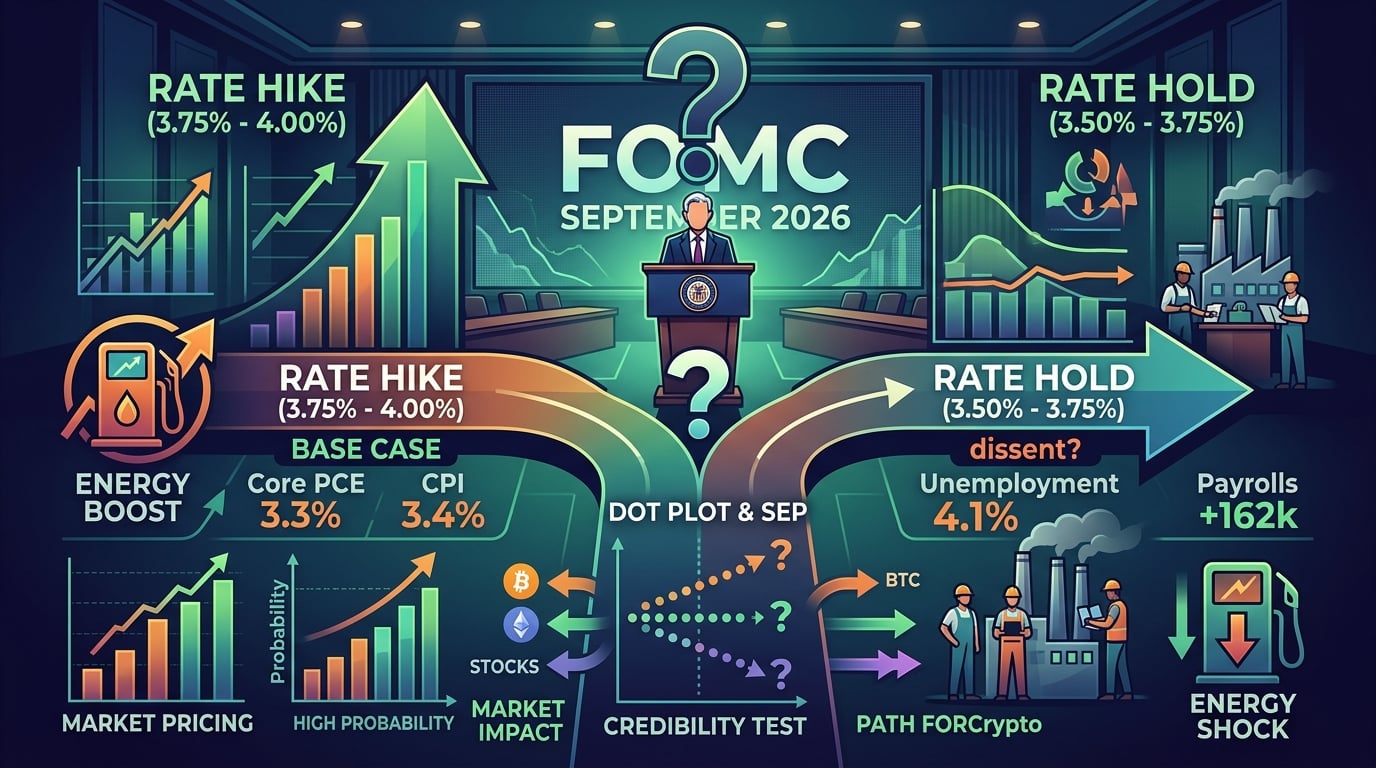
Os mercados estão precificando uma alta probabilidade de que o Federal Reserve eleve as taxas esta semana — e esse precificação em si é a história. O FOMC se reúne de 15 a 16 de setembro de 2026, com a declaração de política prevista para às 14:00 ET na quarta-feira, 16 de setembro, seguida pela conferência de imprensa do presidente Kevin Warsh às 14:30 ET, segundo o calendário oficial do Federal Reserve.
O Comitê mantém a faixa-alvo dos fundos federais em 3,50%–3,75% desde dezembro de 2025. Os últimos relatórios oficiais de inflação e mercado de trabalho ainda deixam a política em uma situação difícil: os preços gerais permanecem bem acima da meta de 2% do PCE, a energia está impulsionando grande parte do aumento mensal do IPC e o mercado de trabalho não está entrando em colapso. Um aumento de 25 pontos-base é o cenário base do mercado. Manter a taxa não seria um não-evento silencioso. Forçaria os investidores a decidirem se o Fed está ignorando um choque de oferta — ou se sua credibilidade na inflação está começando a se desgastar.
O que é a reunião do FOMC de setembro de 2026 e por que ela importa?
A reunião de setembro é uma reunião completa de projeções, não apenas uma votação sobre taxas. O Comitê divulgará um novo Resumo das Projeções Econômicas e um novo gráfico de pontos junto com a declaração.
Essa combinação é mais importante do que um único movimento de 25 pontos-base. A previsão mediana da inflação PCE para 2026 já foi elevada de 2,7% em março para 3,6% em junho de 2026, e a projeção mediana da taxa de juros no final do ano foi elevada de 3,4% para 3,8%, segundo o Resumo das Projeções Econômicas do Federal Reserve de 17 de junho de 2026. Nove dos 18 participantes previram pelo menos um aumento em 2026. O presidente Warsh não apresentou uma projeção nessa reunião.
Setembro é também o último SEP antes das eleições de meio de mandato em 3 de novembro. A pesquisa econômica do CME Group observa que o Fed frequentemente evita mudanças de política nas semanas mais próximas às eleições, mas agiu quando a inflação ou uma crise era a principal restrição. A questão da credibilidade, portanto, não é abstrata. O Comitê deve demonstrar que a meta de 2% do PCE ainda governa a função de reação.
O que os últimos dados oficiais disseram sobre a inflação?
Os dados oficiais de inflação ainda permanecem acima da meta do Fed, mesmo após eliminar parte do ruído energético. De acordo com o lançamento do IPC do Bureau de Estatísticas Laborais dos EUA datado de 11 de setembro de 2026, o IPC-U aumentou 0,4% ajustado sazonalmente em agosto e 3,4% nos 12 meses encerrados em agosto. O IPC núcleo, excluindo alimentos e energia, aumentou 0,3% no mês e 2,4% no ano.
A energia, e não um amplo aumento de bens, causou a maior parte do dano mensal. O BLS informou que o índice da gasolina subiu 3,9% em agosto e respondeu por mais de um terço do aumento mensal de todos os itens. A energia aumentou 16,3% em 12 meses. Alimentos subiram 2,7% no ano. Abrigo subiu 0,3% em agosto, após 0,1% em julho.
O indicador preferido do Fed ainda está mais quente que o CPI core. De acordo com o relatório do U.S. Bureau of Economic Analysis sobre Renda e Despesas Pessoais datado de 26 de agosto de 2026, o índice de preços PCE aumentou 3,7% nos 12 meses encerrados em julho, e o PCE core subiu 3,3%. De junho a julho, ambos os preços PCE headline e core aumentaram 0,2%.
Essa divisão é o enigma da política. O CPI headline está sendo impulsionado pela energia. O CPI núcleo está mais próximo da meta em uma base de 12 meses. O PCE núcleo, a medida de mandato, não está. Um aumento pode resfriar a demanda. Não pode bombear mais petróleo. É por isso que a linguagem da declaração sobre “choques de oferta” e a explicação do presidente sobre energia versus núcleo moverão os mercados tanto quanto a própria decisão de taxa.
Quão forte é o mercado de trabalho antes da votação?
O mercado de trabalho está estável o suficiente para que os funcionários não possam alegar que precisam aliviar para proteger empregos. De acordo com o relatório de Situação do Emprego do BLS para agosto de 2026, os salários no setor não agrícola aumentaram 162.000 e a taxa de desemprego permaneceu inalterada em 4,1%. Os salários privados aumentaram 127.000. A taxa de participação na força de trabalho subiu levemente para 61,6%.
O cenário de contratação nos últimos 12 meses foi mais fraco do que o resultado de agosto. Os dados do BLS mostram que a média mensal anterior nos últimos 12 meses foi de cerca de 31.000. O ganho de julho foi apenas de 21.000. Portanto, agosto parece ser uma recuperação, não um boom descontrolado.
O governador Christopher J. Waller, em um discurso em 3 de setembro de 2026 publicado pelo Federal Reserve, disse que o desemprego estava em 4,1% em julho e descreveu o mercado de trabalho como historicamente apertado em relação às estimativas de longo prazo dos participantes, enquanto também argumentou que a inflação subjacente de três meses havia começado a diminuir desde os picos iniciais de 2026. Esse é o cenário de manutenção em um parágrafo: a inflação está alta demais, mas o impulso de curto prazo pode estar se suavizando, e os empregos não estão superaquecendo de maneira clássica como em 2022.
O caso da alta usa o mesmo arquivo. Os folhetos de pagamento acabaram de ser impressos bem acima da média recente, o desemprego está abaixo da mediana de junho do SEP de 4,3% para 2026, e a inflação já está há anos abaixo da meta de 2% do PCE. Se o Comitê quiser demonstrar que “o Comitê entregará estabilidade de preços” — a frase usada nas declarações recentes do FOMC — esperar por um enfraquecimento mais claro da energia é o sinal mais arriscado.
O que são mercados precificando para a decisão de taxa de setembro?
Os mercados de futuros passaram de uma distribuição de moeda justa para uma distribuição fortemente voltada para aumentos. De acordo com snapshots do CME FedWatch, relatados por ferramentas do CME Group nos dias após a liberação do CPI de agosto, os traders precificaram uma alta probabilidade de uma mudança de 3,50%–3,75% para 3,75%–4,00% em 16 de setembro, com um corte nesta reunião efetivamente em 0%.
O caminho após setembro é menos definido. A precificação no final do ano frequentemente implicou uma ou duas aumentos de 25 pontos-base, em vez de um ciclo completo de elevações. Essa distinção é a negociação em andamento. Um aumento de seguro "uma vez e pronto" pode apoiar ativos de risco se os novos pontos não subirem mais. Uma segunda e terceira elevação precificada para outubro e dezembro apertariam as condições financeiras por meio do dólar, rendimentos reais e liquidez em cripto, mesmo que a movimentação de quarta-feira seja apenas de 25 pontos-base.
Os dados da StreetStats até 11 de setembro de 2026 colocaram a taxa efetiva dos fundos federais próximo a 3,63% e mostraram futuros indicando uma movimentação em direção a cerca de 4,1% até dezembro. Esse é um caminho de aperto, não um caminho de pausa.
Economistas estão menos hawkish do que os futuros. Uma pesquisa da Reuters realizada de 4 a 9 de setembro descobriu que 65 dos 93 economistas ainda esperavam manter os juros na próxima semana, mesmo que a proporção que prevê pelo menos um aumento em 2026 mais que dobrou em relação ao mês anterior. Mercados e modelos podem ambos estar errados. A lacuna é a fonte da volatilidade.
A votação de 9 a 3 de julho alterou a barra de setembro?
Sim. Julho mostrou que o Comitê não está mais unânime, mas também mostrou que os membros mais duros ainda não controlam a votação. De acordo com os minutos oficiais da reunião do FOMC de 28 a 29 de julho de 2026, o Comitê votou 9 a 3 para manter a faixa-alvo em 3 e meio a 3 e três quartos por cento. Beth M. Hammack, Neel Kashkari e Lorie K. Logan votaram contra, a favor de um aumento.
A declaração ainda culpou a inflação elevada “em parte” por choques de oferta, incluindo energia, e repetiu que o Comitê fornecerá estabilidade de preços. Também manteve inalterado o framework de reservas abundantes.
Uma segunda manutenção consecutiva após uma mensagem hawkish de Jackson Hole da presidente Warsh ampliaria essa lacuna entre palavras e ações. Um aumento de 25 pontos-base após uma manutenção de 9 a 3 pareceria o Comitê se ajustando às suas próprias previsões de inflação, em vez de lançar um novo ciclo. A contagem de votos na quarta-feira dirá aos investidores qual descrição é verdadeira.
O que os mercados de cripto e risco devem observar após a decisão?
O cripto não negocia a taxa de fundos federais isoladamente. Ele negocia a trajetória esperada dos rendimentos reais, o dólar e se a liquidez está ficando mais apertada ou mais solta nas próximas duas reuniões.
Um aumento de 25 pontos-base totalmente precificado, combinado com pontos que se estabilizam em um único aumento em 2026, é o resultado menos disruptivo para bitcoin, ether e tokens de exchange principais. A volatilidade implícita pode cair se a coletiva de imprensa eliminar a cauda esquerda de “o Fed perdeu o controle da inflação.”
Um hold com pontos hawkish ainda pode apertar as condições. Os traders então rejeitariam o primeiro pico risk-on e observariam os rendimentos dos títulos dos EUA de 10 anos. Se a porção longa sofrer venda por medo de credibilidade, o cripto geralmente segue as ações com atraso, em vez de se desacoplar.
Um aumento mais uma mediana mais alta para o ponto de 2026 é a combinação mais apertada. Esse caminho alinhar-se-ia com os futuros que já previram uma movimentação em direção a 4% até o final do ano. Nesse caso, os custos de financiamento, os rendimentos dos tesouros de stablecoins e o custo de oportunidade de manter ativos sem rendimento aumentam simultaneamente.
Os três sinais após as 14:00 ET são mecânicos:
-
O ponto da taxa média de fundos em 2026 em comparação com os 3,8% de junho.
-
Se a afirmação ainda chama a energia de choque de oferta passageiro.
-
A reação imediata no rendimento de 10 anos e no índice do dólar dos EUA, não no primeiro movimento de cinco minutos no S&P 500.
Além das Manchetes: O Que o KuCoin 5.0 Significa para Você
As notícias do mercado se movem rápido — mas onde você atua sobre elas importa tanto quanto. Este outono, a KuCoin lança a KuCoin 5.0, transformando a KuCoin em uma plataforma reconstruída. Aqui está o que realmente muda para você:
-
Uma conta para tudo. Plataformas antigas dividiam seu dinheiro entre contas separadas de "spot", "margin" e "futures" e esperavam que você entendesse por quê. A Conta Unificada do KuCoin 5.0 elimina isso completamente — faça um único depósito e tudo estará simplesmente disponível.
-
Ações, índices e commodities. O KuCoin 5.0 se expande além do cripto para mercados globais. Quando o cripto oscila lateralmente e os ativos de renda variável sobem (ou o contrário), você faz a rotação em minutos, em vez de abrir uma conta na corretora e esperar dias pelas vias de moeda fiduciária.
-
Ativos do mundo real (RWA). Exposição tokenizada a ativos tradicionais, como commodities, diretamente na sua conta de cripto. Um dos segmentos de mais rápido crescimento na finança global já não é mais reservado para instituições — você acessa-o a partir do mesmo saldo que utiliza para negociar.
-
Ganhe enquanto aprende. Não está pronto para negociar? KCUSD permite que suas stablecoins ganhem juros diários com composição automática. A maneira menos estressante de colocar seu depósito ocioso para trabalhar com um rendimento de 4%.
-
Um assistente de IA em linguagem simples. Faça perguntas, obtenha contexto de mercado, entenda o que está vendo — integrado à plataforma, sem necessidade de jargões.
-
Um aplicativo que não sobrecarrega. Mais rápido, mais limpo e consistente — intuitivo desde o primeiro toque, não após um tutorial.
-
Segurança que você pode verificar, não apenas confiar. Uma entidade da UE com licença MiCAR, Proof of Reserves que você pode verificar por conta própria, e segurança certificada internacionalmente (SOC 2 Type II, ISO 27001:2022).
Crie sua conta em minutos — e comece na plataforma construída para onde o cripto está indo, não para onde já esteve.
Conclusão
A reunião do FOMC de 15 a 16 de setembro é um teste de credibilidade mais do que um problema matemático de 25 pontos-base. Dados oficiais do BLS mostram que o CPI de agosto subiu 0,4% no mês e 3,4% no ano, com a gasolina desempenhando grande parte do trabalho mensal. Dados oficiais do BEA mostram que a inflação PCE de julho foi de 3,7% e a PCE básica, de 3,3%. Dados oficiais do BLS sobre o mercado de trabalho mostram desemprego em 4,1% e folha de pagamento de agosto em 162.000. O SEP de junho do Federal Reserve já elevou os pontos de inflação e taxas para 2026. A manutenção de 9 a 3 em julho mostrou desacordo, não um novo consenso.
Os mercados trataram uma mudança para 3,75%–4,00% como o resultado mais provável. Isso não resolve a negociação. Um aumento precificado com pontos contidos pode esclarecer as primas de risco. Uma manutenção que pareça uma concessão à política pode elevar os rendimentos de longo prazo, mesmo que a taxa de política não mude. A declaração, o novo SEP e a explicação do presidente Warsh sobre a inflação de energia versus básica decidirão em qual regime os investidores estão.
Para criptomoedas e outros ativos de alta beta, observe o caminho, não o impresso. Um único aumento na taxa de seguro não é um ciclo. Um mediano mais alto para 2026 é. Use essa distinção, não o título, ao mapear a decisão para bitcoin, ether e mercados relacionados.
Perguntas frequentes
Quando será divulgada a decisão do FOMC de setembro de 2026?
Quarta-feira, 16 de setembro de 2026, às 14:00 ET, com a coletiva de imprensa da presidente às 14:30 ET, conforme o calendário do Federal Reserve.
Qual é a faixa-alvo atual das taxas de fundos federais?
3,50%–3,75%. O Comitê mantém essa faixa desde dezembro de 2025, incluindo a decisão de 9 a 3 de julho registrada nas atas oficiais.
A inflação subjacente já voltou à meta do Fed?
Não. O CPI básico foi de 2,4% em relação ao ano anterior em agosto, segundo o BLS, mas o PCE básico — a medida de mandato do Fed — foi de 3,3% em relação ao ano anterior em julho, segundo o BEA.
Uma alta em setembro significaria automaticamente mais altas em outubro e dezembro?
Não. Os futuros precificaram um aperto adicional como uma possibilidade, não como algo certo. A nova mediana dos pontos de 2026 é o sinal mais claro de se os oficiais veem uma única movimentação ou uma sequência.
Como um aperto do Fed pode prejudicar ativos de risco, se taxas mais baixas geralmente são altistas?
Se os investidores interpretarem um "hold" como uma função de resposta à inflação mais fraca, os rendimentos de longo prazo e o dólar podem subir, mesmo enquanto a taxa dos fundos permanece inalterada. Essa combinação aperta as condições financeiras para ações e criptomoedas.
Disclaimer: Este artigo é apenas para fins informativos e não constitui aconselhamento financeiro, legal ou de investimento. Sempre realize sua própria pesquisa antes de interagir com ativos digitais.
Aviso legal: Esta página foi traduzida usando tecnologia de IA para sua conveniência. Para informações mais precisas, consulte a versão original em inglês.